Domain privatekrankenversicherungfinden.de kaufen?
Wir ziehen mit dem Projekt
privatekrankenversicherungfinden.de um.
Sind Sie am Kauf der Domain
privatekrankenversicherungfinden.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain privatekrankenversicherungfinden.de kaufen?
Was bedeutet Spülrandlos bei WC?
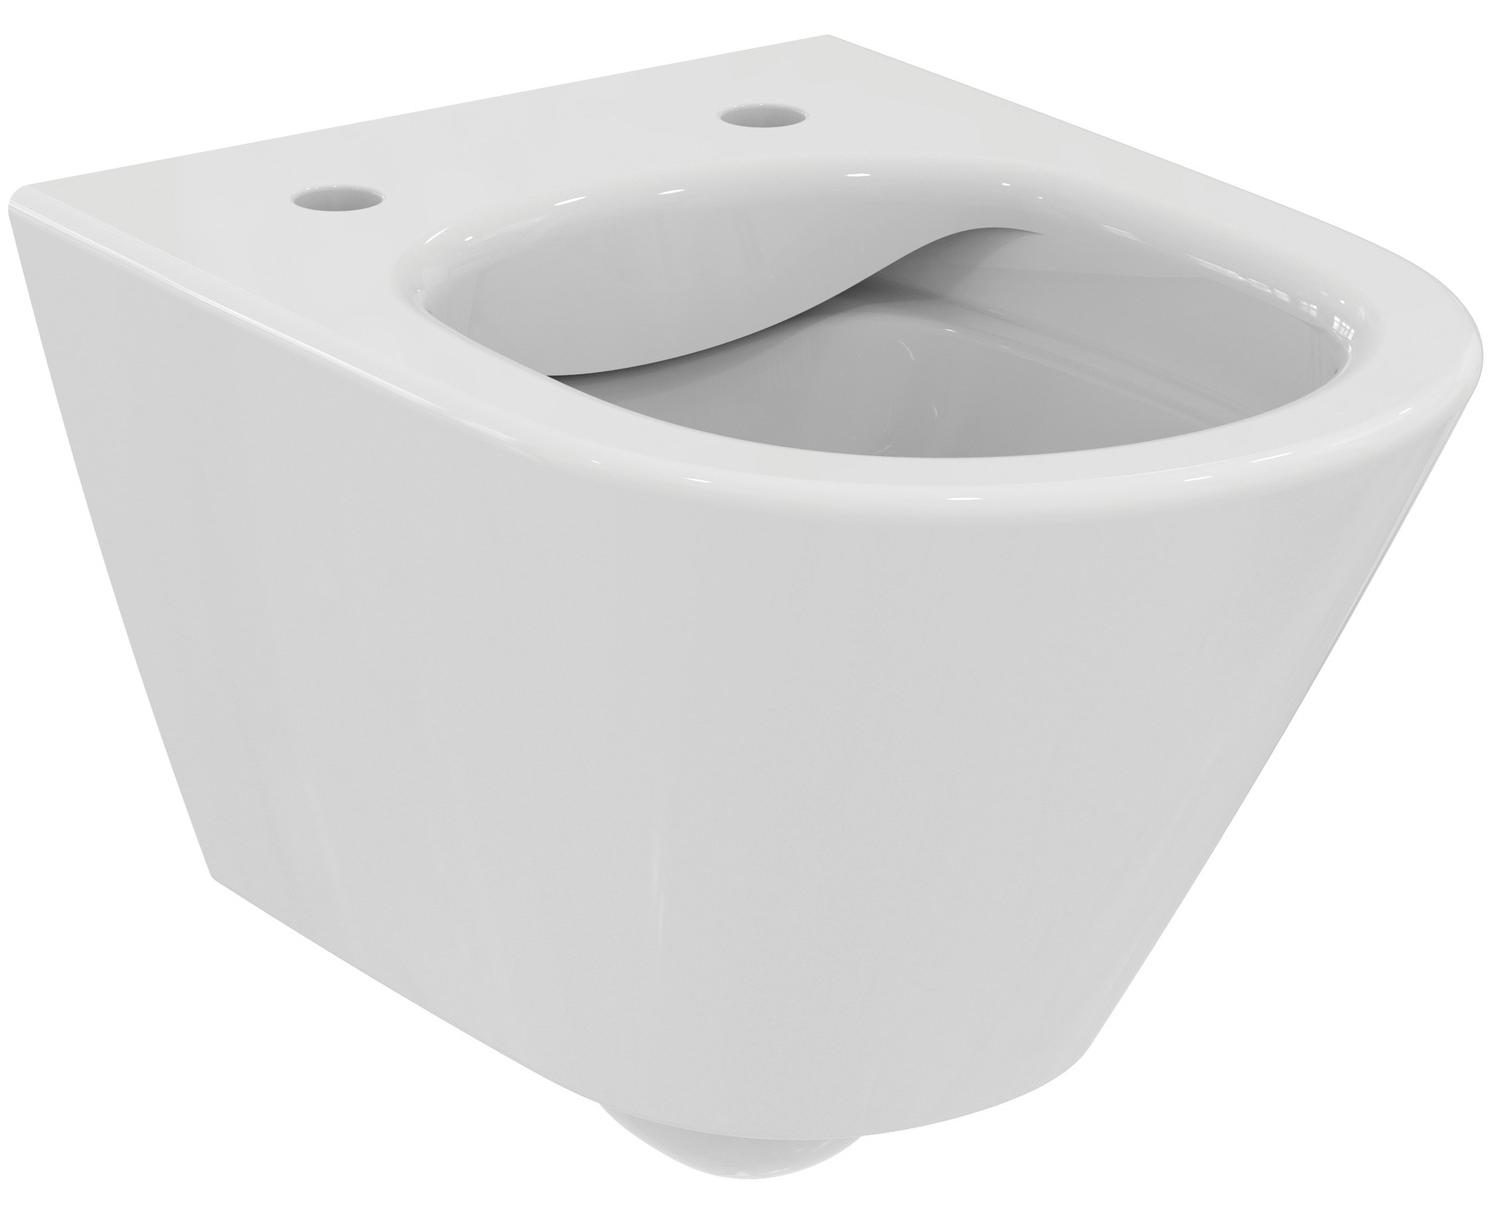
Spülrandlos bei einem WC bedeutet, dass das WC-Becken keinen herkömmlichen Spülrand mehr hat. Dadurch entfällt die übliche Ablagefläche für Schmutz und Bakterien, die sich dort ansammeln können. Stattdessen wird das Wasser direkt aus einer speziellen Öffnung im Beckenrand gespült, was zu einer effizienteren Reinigung führt. Spülrandlose WCs sind daher hygienischer und leichter sauber zu halten. Zudem sorgt die spezielle Spültechnologie für eine gleichmäßige Verteilung des Wassers im Becken, was zu einer besseren Spülleistung führt. **
Was heißt Spülrandlos beim WC?
Spülrandlos bedeutet, dass das WC keine herkömmliche Spülrandkonstruktion hat, bei der sich Schmutz und Bakterien leicht ansammeln können. Stattdessen wird das Wasser direkt aus dem gesamten Innenbereich des WCs gespült, was eine gründlichere Reinigung ermöglicht. Dadurch wird die Hygiene verbessert und die Reinigung des WCs erleichtert. Spülrandlose WCs sind daher besonders beliebt in öffentlichen Einrichtungen und Haushalten, die großen Wert auf Sauberkeit legen. **


Ähnliche Suchbegriffe für Spülrandlos
Top-Angebote
Produkte zum Begriff Spülrandlos:
-
Allgemeine VersicherungsbedingungenAllgemeine Versicherungsbedingungen , Zum Werk Der Band enth¿lt die jeweils wichtigsten Musterbedingungen des Gesamtverbands der Deutschen Versicherungswirtschaft e.V. (GDV) und des Verbands der privaten Krankenversicherung e.V. (PK) aus den folgenden Bereichen: - Sachversicherung - Haftpflichtversicherung - Reiseversicherung - Rechtsschutzversicherung - Lebensversicherung - Krankenversicherung - Unfallversicherung. Vorteile auf einen Blick - die wichtigsten AVB in einer handlichen Ausgabe - sachkundige Einf¿hrung - Hinweise, wenn Gerichte Klauseln f¿r unwirksam erkl¿rt haben Zur Neuauflage Die Neuauflage pr¿sentiert alle wichtigen Bedingungswerke auf aktuellem Stand. In der Vergangenheit sind viele Musterbedingungen nach Transparenzgesichtspunkten ¿berarbeitet worden, etwa die Bedingungen f¿r die Rechtsschutzversicherung (ARB 2012). Die Neuauflage ber¿cksichtigt alle ¿nderungen und gibt die Texte authentisch wieder. Die aktualisierte Einf¿hrung ber¿cksichtigt alle relevanten ¿nderungen. Neu aufgenommen sind Hinweise auf Gerichtsentscheidungen, die einzelne Klauseln f¿r unwirksam erkl¿rt haben. Zielgruppe F¿r Versicherungsunternehmen, Versicherungsvermittler, Auszubildende, Richter, Rechtsanw¿lte, Verb¿nde. , Tagfahrleuchten > Beleuchtung , Auflage: 7., neubearbeitete Auflage, Erscheinungsjahr: 20150223, Produktform: Kartoniert, Titel der Reihe: Beck´sche Textausgaben##, Redaktion: Dörner, Heinrich, Auflage: 15007, Auflage/Ausgabe: 7., neubearbeitete Auflage, Seitenzahl/Blattzahl: 742, Keyword: Versicherung; Musterbedingungen; GDV; AGB; Versicherungsrecht, Fachschema: Versicherung - Versicherungskaufmann~Handelsrecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Fachkategorie: Versicherung und Versicherungsmathematik, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XI, Seitenanzahl: 742, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: C.H. Beck, Verlag: C.H. Beck, Verlag: C.H.Beck, Länge: 193, Breite: 128, Höhe: 35, Gewicht: 589, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783406575471 9783406554087 9783406499623 9783406453816 9783406387173 9783406369865, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0018, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 113143329,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
VIGOUR DERBY V3 Wand-WC spülrandlos kurze Ausladung 48 cm spülrandlos PflegetectPLUS Beschichtung, weißVIGOUR derby V3 Wand-WC spülrandlos 48 cm mit PflegetectPLUS - weiß Das spülrandlose Wand-WC der Serie derby V3 von VIGOUR kombiniert modernes Design mit höchster Hygiene. Mit seiner kurzen Ausladung von 48 cm eignet sich dieses Modell ideal für kleine Bäder und bietet dennoch vollen Komfort. Dank der speziellen PflegetectPLUS-Beschichtung ist die Keramik besonders pflegeleicht und bleibt lange hygienisch sauber. VorteileKompaktes Wand-WC: nur 48 cm Ausladung - optimal für kleine BäderSpülrandloses Design für verbesserte Hygiene und einfache ReinigungVerdeckte Befestigung sorgt für eine harmonische OptikHochwertige Keramik für dauerhafte HaltbarkeitTiefspüler sorgt für weniger Geruchsentwicklung im BadezimmerKombinierbar mit Standard-Unterputz-SpülkästenTechnische DatenMerkmalWertProduktartWand-WC spülrandlosSeriederby V3HerstellerVIGOURAusladung (Tiefe)48 cmBreite36 cmHöhe35 cmFarbeweiß (glänzend)OberflächePflegetectPLUSMaterialFeinfeuertonBefestigungverdecktSpülformTiefspülerNormDIN380,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wer zahlt Beiträge private Krankenversicherung?
Die Beiträge zur privaten Krankenversicherung werden in der Regel vom Versicherten selbst gezahlt. Die Höhe der Beiträge hängt von verschiedenen Faktoren wie dem gewählten Tarif, dem Eintrittsalter und dem Gesundheitszustand ab. Selbstständige, Beamte und Gutverdiener können sich privat versichern. Arbeitnehmer mit einem Einkommen über der Versicherungspflichtgrenze können ebenfalls in die private Krankenversicherung wechseln. Die Beiträge können steuerlich absetzbar sein, was die finanzielle Belastung etwas mindern kann. **
-
Welche private Krankenversicherung erhöht Beiträge?
Welche private Krankenversicherung erhöht Beiträge? Diese Frage kann nicht pauschal beantwortet werden, da verschiedene private Krankenversicherungen unterschiedliche Beitragsanpassungen vornehmen. Beitragsanpassungen können aufgrund verschiedener Faktoren wie steigender Gesundheitskosten, demografischer Veränderungen oder individuellen Gesundheitsrisiken erfolgen. Es ist ratsam, regelmäßig die Beitragsentwicklung der eigenen Krankenversicherung zu überprüfen und gegebenenfalls Alternativen zu prüfen. Eine unabhängige Beratung kann dabei helfen, die passende Krankenversicherung zu finden, die langfristig stabile Beiträge bietet. **
-
Was muss ein Versicherungsnehmer beachten, um im Schadensfall Anspruch auf Leistungen seiner Versicherung zu haben?
Der Versicherungsnehmer muss den Schaden unverzüglich der Versicherung melden und alle relevanten Informationen zur Verfügung stellen. Er sollte die Versicherungsbedingungen genau prüfen, um sicherzustellen, dass der Schaden unter die vereinbarten Leistungen fällt. Zudem muss er alle erforderlichen Dokumente wie z.B. Polizeiberichte oder Arztbescheinigungen vorlegen. **
-
Wie berechne ich die Beiträge für meine Versicherung? Oder Welche Faktoren fließen in die Berechnung der Beiträge für meine Krankenversicherung mit ein?
Die Beiträge für deine Versicherung werden basierend auf verschiedenen Faktoren berechnet, wie zum Beispiel dein Alter, dein Gesundheitszustand, deine Berufstätigkeit und der gewählte Versicherungsschutz. Je nach Versicherungsart können auch zusätzliche Faktoren wie Rauchverhalten oder Vorerkrankungen eine Rolle spielen. Um die genauen Beiträge zu erfahren, solltest du dich direkt an deine Versicherung wenden. **

Wie werden Beiträge zur Krankenversicherung berechnet?
Beiträge zur Krankenversicherung werden in der Regel prozentual vom Bruttoeinkommen berechnet. Dabei gibt es einen festgelegten Beitragssatz, der auf das Bruttoeinkommen angewendet wird. Dieser Beitragssatz variiert je nach Art der Krankenversicherung (gesetzlich oder privat) und kann auch abhängig vom Einkommen sein. Zusätzlich gibt es noch einen Beitragsbemessungsgrenze, bis zu der das Einkommen für die Berechnung herangezogen wird. Verdient man mehr als diese Grenze, wird der Beitrag nur bis zu dieser Grenze berechnet. Selbstständige zahlen ihre Beiträge zur Krankenversicherung in der Regel als festen Betrag, der sich an ihrem Einkommen orientiert. Es gibt auch Sonderregelungen für bestimmte Personengruppen, wie beispielsweise Studierende oder Rentner, die in der Regel geringere Beiträge zahlen. **
Wer zahlt die Beiträge der Krankenversicherung?
Die Beiträge der Krankenversicherung werden in der Regel von den Versicherten selbst getragen. Arbeitnehmer und Arbeitgeber teilen sich die Beiträge zur gesetzlichen Krankenversicherung je zur Hälfte. Selbstständige müssen ihre Beiträge alleine tragen. Bei privat Versicherten hängt die Höhe der Beiträge von verschiedenen Faktoren wie dem Alter und dem Gesundheitszustand ab. Insgesamt ist es wichtig, regelmäßig die Beiträge zur Krankenversicherung zu zahlen, um im Krankheitsfall abgesichert zu sein. **
Top-Angebote
Produkte zum Begriff Spülrandlos:
-
Kommentar zum Versicherungsvertragsgesetz und Allgemeine Versicherungsbedingungen... / Krankenversicherung, Gebundene Ausgabe von , De Gruyter,Kommentar Zum Versicherungsvertragsgesetz Und Allgemeine Versicherungsbedingungen... / Krankenversicherung, Gebundene Ausgabe Von, De Gruyter, 978-3-11-012409-5, Seitenanzahl: 494389,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Allgemeine VersicherungsbedingungenAllgemeine Versicherungsbedingungen , Zum Werk Der Band enth¿lt die jeweils wichtigsten Musterbedingungen des Gesamtverbands der Deutschen Versicherungswirtschaft e.V. (GDV) und des Verbands der privaten Krankenversicherung e.V. (PK) aus den folgenden Bereichen: - Sachversicherung - Haftpflichtversicherung - Reiseversicherung - Rechtsschutzversicherung - Lebensversicherung - Krankenversicherung - Unfallversicherung. Vorteile auf einen Blick - die wichtigsten AVB in einer handlichen Ausgabe - sachkundige Einf¿hrung - Hinweise, wenn Gerichte Klauseln f¿r unwirksam erkl¿rt haben Zur Neuauflage Die Neuauflage pr¿sentiert alle wichtigen Bedingungswerke auf aktuellem Stand. In der Vergangenheit sind viele Musterbedingungen nach Transparenzgesichtspunkten ¿berarbeitet worden, etwa die Bedingungen f¿r die Rechtsschutzversicherung (ARB 2012). Die Neuauflage ber¿cksichtigt alle ¿nderungen und gibt die Texte authentisch wieder. Die aktualisierte Einf¿hrung ber¿cksichtigt alle relevanten ¿nderungen. Neu aufgenommen sind Hinweise auf Gerichtsentscheidungen, die einzelne Klauseln f¿r unwirksam erkl¿rt haben. Zielgruppe F¿r Versicherungsunternehmen, Versicherungsvermittler, Auszubildende, Richter, Rechtsanw¿lte, Verb¿nde. , Tagfahrleuchten > Beleuchtung , Auflage: 7., neubearbeitete Auflage, Erscheinungsjahr: 20150223, Produktform: Kartoniert, Titel der Reihe: Beck´sche Textausgaben##, Redaktion: Dörner, Heinrich, Auflage: 15007, Auflage/Ausgabe: 7., neubearbeitete Auflage, Seitenzahl/Blattzahl: 742, Keyword: Versicherung; Musterbedingungen; GDV; AGB; Versicherungsrecht, Fachschema: Versicherung - Versicherungskaufmann~Handelsrecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Fachkategorie: Versicherung und Versicherungsmathematik, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XI, Seitenanzahl: 742, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: C.H. Beck, Verlag: C.H. Beck, Verlag: C.H.Beck, Länge: 193, Breite: 128, Höhe: 35, Gewicht: 589, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783406575471 9783406554087 9783406499623 9783406453816 9783406387173 9783406369865, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0018, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 113143329,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet Spülrandlos bei WC?
Spülrandlos bei einem WC bedeutet, dass das WC-Becken keinen herkömmlichen Spülrand mehr hat. Dadurch entfällt die übliche Ablagefläche für Schmutz und Bakterien, die sich dort ansammeln können. Stattdessen wird das Wasser direkt aus einer speziellen Öffnung im Beckenrand gespült, was zu einer effizienteren Reinigung führt. Spülrandlose WCs sind daher hygienischer und leichter sauber zu halten. Zudem sorgt die spezielle Spültechnologie für eine gleichmäßige Verteilung des Wassers im Becken, was zu einer besseren Spülleistung führt. **
-
Was heißt Spülrandlos beim WC?
Spülrandlos bedeutet, dass das WC keine herkömmliche Spülrandkonstruktion hat, bei der sich Schmutz und Bakterien leicht ansammeln können. Stattdessen wird das Wasser direkt aus dem gesamten Innenbereich des WCs gespült, was eine gründlichere Reinigung ermöglicht. Dadurch wird die Hygiene verbessert und die Reinigung des WCs erleichtert. Spülrandlose WCs sind daher besonders beliebt in öffentlichen Einrichtungen und Haushalten, die großen Wert auf Sauberkeit legen. **
-
Wer zahlt Beiträge private Krankenversicherung?
Die Beiträge zur privaten Krankenversicherung werden in der Regel vom Versicherten selbst gezahlt. Die Höhe der Beiträge hängt von verschiedenen Faktoren wie dem gewählten Tarif, dem Eintrittsalter und dem Gesundheitszustand ab. Selbstständige, Beamte und Gutverdiener können sich privat versichern. Arbeitnehmer mit einem Einkommen über der Versicherungspflichtgrenze können ebenfalls in die private Krankenversicherung wechseln. Die Beiträge können steuerlich absetzbar sein, was die finanzielle Belastung etwas mindern kann. **
-
Welche private Krankenversicherung erhöht Beiträge?
Welche private Krankenversicherung erhöht Beiträge? Diese Frage kann nicht pauschal beantwortet werden, da verschiedene private Krankenversicherungen unterschiedliche Beitragsanpassungen vornehmen. Beitragsanpassungen können aufgrund verschiedener Faktoren wie steigender Gesundheitskosten, demografischer Veränderungen oder individuellen Gesundheitsrisiken erfolgen. Es ist ratsam, regelmäßig die Beitragsentwicklung der eigenen Krankenversicherung zu überprüfen und gegebenenfalls Alternativen zu prüfen. Eine unabhängige Beratung kann dabei helfen, die passende Krankenversicherung zu finden, die langfristig stabile Beiträge bietet. **
Ähnliche Suchbegriffe für Spülrandlos
-
VIGOUR DERBY V3 Wand-WC spülrandlos kurze Ausladung 48 cm spülrandlos PflegetectPLUS Beschichtung, weißVIGOUR derby V3 Wand-WC spülrandlos 48 cm mit PflegetectPLUS - weiß Das spülrandlose Wand-WC der Serie derby V3 von VIGOUR kombiniert modernes Design mit höchster Hygiene. Mit seiner kurzen Ausladung von 48 cm eignet sich dieses Modell ideal für kleine Bäder und bietet dennoch vollen Komfort. Dank der speziellen PflegetectPLUS-Beschichtung ist die Keramik besonders pflegeleicht und bleibt lange hygienisch sauber. VorteileKompaktes Wand-WC: nur 48 cm Ausladung - optimal für kleine BäderSpülrandloses Design für verbesserte Hygiene und einfache ReinigungVerdeckte Befestigung sorgt für eine harmonische OptikHochwertige Keramik für dauerhafte HaltbarkeitTiefspüler sorgt für weniger Geruchsentwicklung im BadezimmerKombinierbar mit Standard-Unterputz-SpülkästenTechnische DatenMerkmalWertProduktartWand-WC spülrandlosSeriederby V3HerstellerVIGOURAusladung (Tiefe)48 cmBreite36 cmHöhe35 cmFarbeweiß (glänzend)OberflächePflegetectPLUSMaterialFeinfeuertonBefestigungverdecktSpülformTiefspülerNormDIN380,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Der Schutz der Versicherungsnehmer bei der Auslegung von Versicherungsbedingungen durch das Reichsgericht, Taschenbuch von Tobias Prang, Peter LangDer Schutz Der Versicherungsnehmer Bei Der Auslegung Von Versicherungsbedingungen Durch Das Reichsgericht, Taschenbuch Von Tobias Prang, Peter Lang Gmbh, Internationaler Verlag Der Wissenschaften, 978-3-631-51324-8, Seitenanzahl: 354104,20 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Vorteile der gesetzlichen Krankenversicherung. Leistungen der privaten und der gesetzlichen Krankenversicherung im Vergleich, Taschenbuch von MuzafferVorteile Der Gesetzlichen Krankenversicherung. Leistungen Der Privaten Und Der Gesetzlichen Krankenversicherung Im Vergleich, Taschenbuch Von Muzaffer Arkaç, Grin, 978-3-346-03280-5, Seitenanzahl: 2017,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was muss ein Versicherungsnehmer beachten, um im Schadensfall Anspruch auf Leistungen seiner Versicherung zu haben?
Der Versicherungsnehmer muss den Schaden unverzüglich der Versicherung melden und alle relevanten Informationen zur Verfügung stellen. Er sollte die Versicherungsbedingungen genau prüfen, um sicherzustellen, dass der Schaden unter die vereinbarten Leistungen fällt. Zudem muss er alle erforderlichen Dokumente wie z.B. Polizeiberichte oder Arztbescheinigungen vorlegen. **
-
Wie berechne ich die Beiträge für meine Versicherung? Oder Welche Faktoren fließen in die Berechnung der Beiträge für meine Krankenversicherung mit ein?
Die Beiträge für deine Versicherung werden basierend auf verschiedenen Faktoren berechnet, wie zum Beispiel dein Alter, dein Gesundheitszustand, deine Berufstätigkeit und der gewählte Versicherungsschutz. Je nach Versicherungsart können auch zusätzliche Faktoren wie Rauchverhalten oder Vorerkrankungen eine Rolle spielen. Um die genauen Beiträge zu erfahren, solltest du dich direkt an deine Versicherung wenden. **
-
Wie werden Beiträge zur Krankenversicherung berechnet?
Beiträge zur Krankenversicherung werden in der Regel prozentual vom Bruttoeinkommen berechnet. Dabei gibt es einen festgelegten Beitragssatz, der auf das Bruttoeinkommen angewendet wird. Dieser Beitragssatz variiert je nach Art der Krankenversicherung (gesetzlich oder privat) und kann auch abhängig vom Einkommen sein. Zusätzlich gibt es noch einen Beitragsbemessungsgrenze, bis zu der das Einkommen für die Berechnung herangezogen wird. Verdient man mehr als diese Grenze, wird der Beitrag nur bis zu dieser Grenze berechnet. Selbstständige zahlen ihre Beiträge zur Krankenversicherung in der Regel als festen Betrag, der sich an ihrem Einkommen orientiert. Es gibt auch Sonderregelungen für bestimmte Personengruppen, wie beispielsweise Studierende oder Rentner, die in der Regel geringere Beiträge zahlen. **
-
Wer zahlt die Beiträge der Krankenversicherung?
Die Beiträge der Krankenversicherung werden in der Regel von den Versicherten selbst getragen. Arbeitnehmer und Arbeitgeber teilen sich die Beiträge zur gesetzlichen Krankenversicherung je zur Hälfte. Selbstständige müssen ihre Beiträge alleine tragen. Bei privat Versicherten hängt die Höhe der Beiträge von verschiedenen Faktoren wie dem Alter und dem Gesundheitszustand ab. Insgesamt ist es wichtig, regelmäßig die Beiträge zur Krankenversicherung zu zahlen, um im Krankheitsfall abgesichert zu sein. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.