Domain privatekrankenversicherungfinden.de kaufen?
Wir ziehen mit dem Projekt
privatekrankenversicherungfinden.de um.
Sind Sie am Kauf der Domain
privatekrankenversicherungfinden.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain privatekrankenversicherungfinden.de kaufen?
Was haltet ihr von dem Lineup für die Premier League of Darts?
Als KI habe ich keine persönliche Meinung, aber das Lineup für die Premier League of Darts besteht aus einigen der besten Dartspielern der Welt. Es verspricht spannende und hochkarätige Matches, die die Fans begeistern werden. Es ist eine gute Mischung aus etablierten Spielern und aufstrebenden Talenten. **
Wer zahlt Krankenversicherung nach 6 Wochen?
Nach 6 Wochen Krankheit zahlt in der Regel die gesetzliche Krankenversicherung (GKV) die Krankengeldleistungen. Dieses beträgt in der Regel 70% des Bruttogehalts und wird für maximal 78 Wochen gezahlt. Der Arbeitgeber ist in den ersten 6 Wochen der Krankheit verpflichtet, das Gehalt weiterzuzahlen. Danach tritt die Krankenversicherung ein. Private Krankenversicherungen haben oft abweichende Regelungen, daher ist es wichtig, die Vertragsbedingungen zu prüfen. In jedem Fall sollte man sich bei längerer Krankheit frühzeitig mit der Krankenkasse in Verbindung setzen, um alle nötigen Schritte zu klären. **

Ähnliche Suchbegriffe für Lab4Music-Lineup-6
Top-Angebote
Produkte zum Begriff Lab4Music-Lineup-6:
-
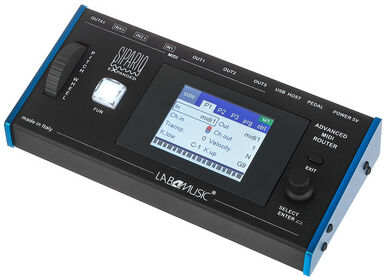
Lab4Music SiparioX SchwarzLab4Music SiparioX; Advanced MIDI Router Extended; Farbiges Touch-Display 320 x 240 Pixel; 32-bit Mikroprozessor; Robustes Metallgehäuse; Pitch Wheel; 150 Szenen inklusive Instrumenten Icons; 40 Performances; 20 Zonen pro Performance; Erstellen von Keyboard-Splits und Layern; Senden von Bank, Program Changes und Click; Anpassen von Dynamikkurven; Multifunktionstaster; Push Encoder; Exit Button; 5x MIDI In (4x 3,5mm Klinke, 1x 5-Pol DIN); 5x MIDI Out (2x 3,5mm Klinke, 3x 5-Pol DIN); USB Typ A Host-Anschluss für Class Compliant USB Midi Controller; USB Class Compliant zur Verbindung mit MAC, PC oder iOS Geräten; Pedaleingang (6,3mm Klinke); Stromversorgung: USB Typ B (+ 5V); Netzteil nicht im Lieferumfang enthalten; Farbe: Schwarz; Abmessungen (B x T x H): 210 x 120 x 45mm; Gewicht: 700g448,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Allgemeine VersicherungsbedingungenAllgemeine Versicherungsbedingungen , Zum Werk Der Band enth¿lt die jeweils wichtigsten Musterbedingungen des Gesamtverbands der Deutschen Versicherungswirtschaft e.V. (GDV) und des Verbands der privaten Krankenversicherung e.V. (PK) aus den folgenden Bereichen: - Sachversicherung - Haftpflichtversicherung - Reiseversicherung - Rechtsschutzversicherung - Lebensversicherung - Krankenversicherung - Unfallversicherung. Vorteile auf einen Blick - die wichtigsten AVB in einer handlichen Ausgabe - sachkundige Einf¿hrung - Hinweise, wenn Gerichte Klauseln f¿r unwirksam erkl¿rt haben Zur Neuauflage Die Neuauflage pr¿sentiert alle wichtigen Bedingungswerke auf aktuellem Stand. In der Vergangenheit sind viele Musterbedingungen nach Transparenzgesichtspunkten ¿berarbeitet worden, etwa die Bedingungen f¿r die Rechtsschutzversicherung (ARB 2012). Die Neuauflage ber¿cksichtigt alle ¿nderungen und gibt die Texte authentisch wieder. Die aktualisierte Einf¿hrung ber¿cksichtigt alle relevanten ¿nderungen. Neu aufgenommen sind Hinweise auf Gerichtsentscheidungen, die einzelne Klauseln f¿r unwirksam erkl¿rt haben. Zielgruppe F¿r Versicherungsunternehmen, Versicherungsvermittler, Auszubildende, Richter, Rechtsanw¿lte, Verb¿nde. , Tagfahrleuchten > Beleuchtung , Auflage: 7., neubearbeitete Auflage, Erscheinungsjahr: 20150223, Produktform: Kartoniert, Titel der Reihe: Beck´sche Textausgaben##, Redaktion: Dörner, Heinrich, Auflage: 15007, Auflage/Ausgabe: 7., neubearbeitete Auflage, Seitenzahl/Blattzahl: 742, Keyword: Versicherung; Musterbedingungen; GDV; AGB; Versicherungsrecht, Fachschema: Versicherung - Versicherungskaufmann~Handelsrecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Fachkategorie: Versicherung und Versicherungsmathematik, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XI, Seitenanzahl: 742, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: C.H. Beck, Verlag: C.H. Beck, Verlag: C.H.Beck, Länge: 193, Breite: 128, Höhe: 35, Gewicht: 589, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783406575471 9783406554087 9783406499623 9783406453816 9783406387173 9783406369865, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0018, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 113143329,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Welche Versicherung nach 6 Wochen krank?
"Welche Versicherung nach 6 Wochen krank?" könnte sich auf die Frage beziehen, welche Versicherung für den Fall einer längeren Krankheit oder Arbeitsunfähigkeit zuständig ist. Nach 6 Wochen Krankheit greift in der Regel die gesetzliche Krankenversicherung für die medizinische Behandlungskosten. Wenn die Krankheit länger andauert und eine Arbeitsunfähigkeit vorliegt, kann die Krankentagegeldversicherung oder die Berufsunfähigkeitsversicherung einspringen, um den Verdienstausfall zu kompensieren. Es ist wichtig, sich frühzeitig über die Leistungen der verschiedenen Versicherungen zu informieren, um im Fall einer längeren Krankheit finanziell abgesichert zu sein. Es empfiehlt sich daher, im Vorfeld die jeweiligen Versicherungsbedingungen zu prüfen und gegebenenfalls eine private Absicherung für den Krankheitsfall abzuschließen. **
-
Was zahlt die private Krankenversicherung nach 6 Wochen?
Die private Krankenversicherung zahlt in der Regel nach 6 Wochen Krankheit eine sogenannte Krankentagegeldversicherung aus. Dieses Tagegeld dient dazu, den Verdienstausfall während der Krankheitsphase zu kompensieren. Die Höhe des Krankentagegeldes richtet sich nach dem vereinbarten Tarif und kann individuell festgelegt werden. Es ist wichtig, dass die Versicherungsbedingungen genau geprüft werden, um zu wissen, welche Leistungen die private Krankenversicherung im Krankheitsfall erbringt. **
-
Wer zahlt Beiträge private Krankenversicherung?
Die Beiträge zur privaten Krankenversicherung werden in der Regel vom Versicherten selbst gezahlt. Die Höhe der Beiträge hängt von verschiedenen Faktoren wie dem gewählten Tarif, dem Eintrittsalter und dem Gesundheitszustand ab. Selbstständige, Beamte und Gutverdiener können sich privat versichern. Arbeitnehmer mit einem Einkommen über der Versicherungspflichtgrenze können ebenfalls in die private Krankenversicherung wechseln. Die Beiträge können steuerlich absetzbar sein, was die finanzielle Belastung etwas mindern kann. **
-
Welche private Krankenversicherung erhöht Beiträge?
Welche private Krankenversicherung erhöht Beiträge? Diese Frage kann nicht pauschal beantwortet werden, da verschiedene private Krankenversicherungen unterschiedliche Beitragsanpassungen vornehmen. Beitragsanpassungen können aufgrund verschiedener Faktoren wie steigender Gesundheitskosten, demografischer Veränderungen oder individuellen Gesundheitsrisiken erfolgen. Es ist ratsam, regelmäßig die Beitragsentwicklung der eigenen Krankenversicherung zu überprüfen und gegebenenfalls Alternativen zu prüfen. Eine unabhängige Beratung kann dabei helfen, die passende Krankenversicherung zu finden, die langfristig stabile Beiträge bietet. **

Was muss ein Versicherungsnehmer beachten, um im Schadensfall Anspruch auf Leistungen seiner Versicherung zu haben?
Der Versicherungsnehmer muss den Schaden unverzüglich der Versicherung melden und alle relevanten Informationen zur Verfügung stellen. Er sollte die Versicherungsbedingungen genau prüfen, um sicherzustellen, dass der Schaden unter die vereinbarten Leistungen fällt. Zudem muss er alle erforderlichen Dokumente wie z.B. Polizeiberichte oder Arztbescheinigungen vorlegen. **
Wie berechne ich die Beiträge für meine Versicherung? Oder Welche Faktoren fließen in die Berechnung der Beiträge für meine Krankenversicherung mit ein?
Die Beiträge für deine Versicherung werden basierend auf verschiedenen Faktoren berechnet, wie zum Beispiel dein Alter, dein Gesundheitszustand, deine Berufstätigkeit und der gewählte Versicherungsschutz. Je nach Versicherungsart können auch zusätzliche Faktoren wie Rauchverhalten oder Vorerkrankungen eine Rolle spielen. Um die genauen Beiträge zu erfahren, solltest du dich direkt an deine Versicherung wenden. **
Top-Angebote
Produkte zum Begriff Lab4Music-Lineup-6:
-
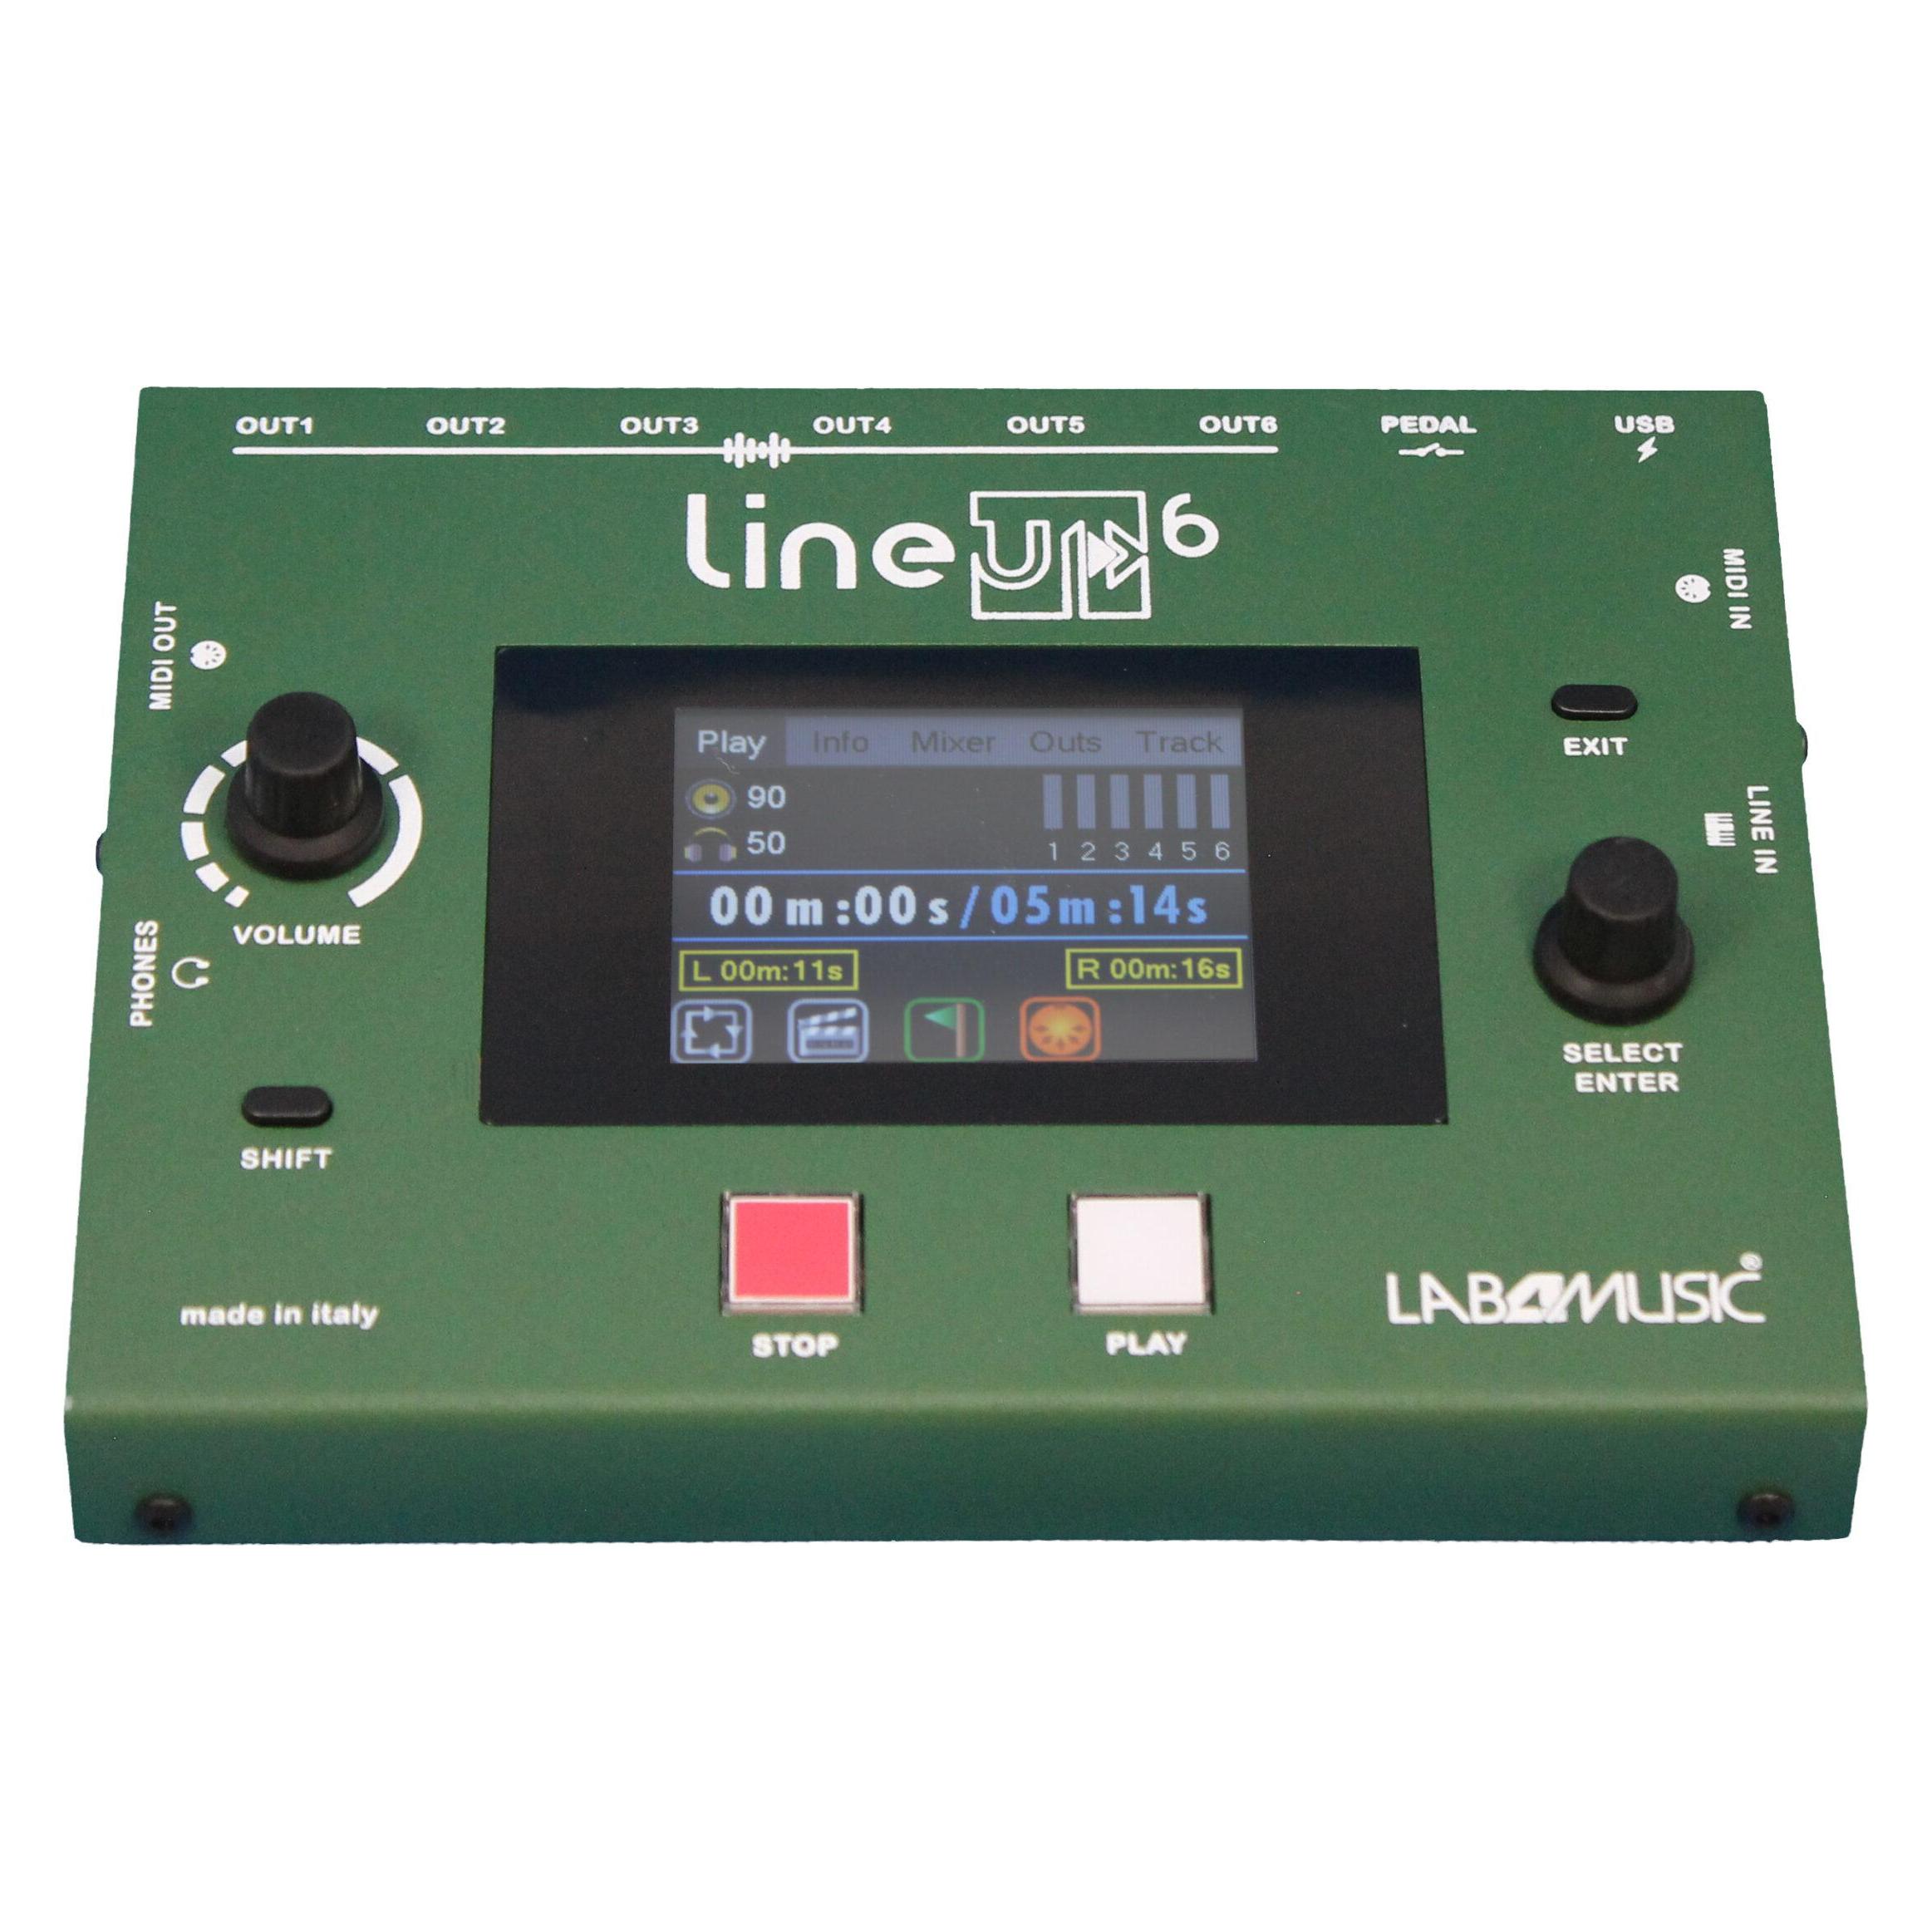
Lab4Music Lineup 6Lab4Music Lineup 6; Mehrkanal Audio- und Midi-Backing-Track-Player für Live-Performances; 6 separate Mono-Audioausgänge für individuelle Mischungen; Interner Speicher: 64 GB; TFT-Touchdisplay zur Gerätebedienung; Drehencoder zur Navigation und Steuerung; MIDI-Funktionen zur Synchronisation externer Geräte; Stereo-Line-Eingang für Play-Along-Anwendungen; Kopfhörerausgang für Monitoring; Unterstütztes Audioformat: WAV 48 kHz / 16-Bit; Stromversorgung über USB-Port 5 V DC; Abmessungen: 173 x 120 x 40 mm; Gewicht: 0.70 kg499,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
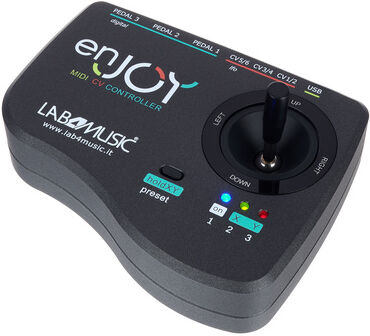
Lab4Music enJOYLab4Music enJOY; MIDI Controller/Interface mit digitalen und analogen Anschlüssen; MIDI-USB: Steuerung des Änderungsgenerators über Joystick und Pedalbewegungen; MIDI-CV: Control Change Remapping entsprechend dem eingehenden CC von einem externen USB-Gerät zu den Steuerspannungsausgängen (-4,5V +4,5V); MIDI-CV: Umwandlung von MIDI-Befehlen in PITCH-, GATE- und VELOCITY-Signale (0V +5V); CV: Erzeugung von Steuerspannungen – moduliert durch Joystick oder Pedale (-4,5V +4,5V); CV-LFO: Sinus, Square, Saw, Triangle LFO-Generator, mit AMP und FREQ moduliert durch Joystick oder Pedale (-4,5V +4,5V, max. 100Hz); 2 Pedal-Eingänge für Expression Pedale; 1 Pedal-Eingang für Sustainpedal; 6 analoge CV-Ausgänge; Abmessungen: 140 x 100 x 110 mm; Gewicht: 0,5 kg289,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Lab4Music SiparioX SchwarzLab4Music SiparioX; Advanced MIDI Router Extended; Farbiges Touch-Display 320 x 240 Pixel; 32-bit Mikroprozessor; Robustes Metallgehäuse; Pitch Wheel; 150 Szenen inklusive Instrumenten Icons; 40 Performances; 20 Zonen pro Performance; Erstellen von Keyboard-Splits und Layern; Senden von Bank, Program Changes und Click; Anpassen von Dynamikkurven; Multifunktionstaster; Push Encoder; Exit Button; 5x MIDI In (4x 3,5mm Klinke, 1x 5-Pol DIN); 5x MIDI Out (2x 3,5mm Klinke, 3x 5-Pol DIN); USB Typ A Host-Anschluss für Class Compliant USB Midi Controller; USB Class Compliant zur Verbindung mit MAC, PC oder iOS Geräten; Pedaleingang (6,3mm Klinke); Stromversorgung: USB Typ B (+ 5V); Netzteil nicht im Lieferumfang enthalten; Farbe: Schwarz; Abmessungen (B x T x H): 210 x 120 x 45mm; Gewicht: 700g448,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Allgemeine VersicherungsbedingungenAllgemeine Versicherungsbedingungen , Zum Werk Der Band enth¿lt die jeweils wichtigsten Musterbedingungen des Gesamtverbands der Deutschen Versicherungswirtschaft e.V. (GDV) und des Verbands der privaten Krankenversicherung e.V. (PK) aus den folgenden Bereichen: - Sachversicherung - Haftpflichtversicherung - Reiseversicherung - Rechtsschutzversicherung - Lebensversicherung - Krankenversicherung - Unfallversicherung. Vorteile auf einen Blick - die wichtigsten AVB in einer handlichen Ausgabe - sachkundige Einf¿hrung - Hinweise, wenn Gerichte Klauseln f¿r unwirksam erkl¿rt haben Zur Neuauflage Die Neuauflage pr¿sentiert alle wichtigen Bedingungswerke auf aktuellem Stand. In der Vergangenheit sind viele Musterbedingungen nach Transparenzgesichtspunkten ¿berarbeitet worden, etwa die Bedingungen f¿r die Rechtsschutzversicherung (ARB 2012). Die Neuauflage ber¿cksichtigt alle ¿nderungen und gibt die Texte authentisch wieder. Die aktualisierte Einf¿hrung ber¿cksichtigt alle relevanten ¿nderungen. Neu aufgenommen sind Hinweise auf Gerichtsentscheidungen, die einzelne Klauseln f¿r unwirksam erkl¿rt haben. Zielgruppe F¿r Versicherungsunternehmen, Versicherungsvermittler, Auszubildende, Richter, Rechtsanw¿lte, Verb¿nde. , Tagfahrleuchten > Beleuchtung , Auflage: 7., neubearbeitete Auflage, Erscheinungsjahr: 20150223, Produktform: Kartoniert, Titel der Reihe: Beck´sche Textausgaben##, Redaktion: Dörner, Heinrich, Auflage: 15007, Auflage/Ausgabe: 7., neubearbeitete Auflage, Seitenzahl/Blattzahl: 742, Keyword: Versicherung; Musterbedingungen; GDV; AGB; Versicherungsrecht, Fachschema: Versicherung - Versicherungskaufmann~Handelsrecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Fachkategorie: Versicherung und Versicherungsmathematik, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XI, Seitenanzahl: 742, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: C.H. Beck, Verlag: C.H. Beck, Verlag: C.H.Beck, Länge: 193, Breite: 128, Höhe: 35, Gewicht: 589, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783406575471 9783406554087 9783406499623 9783406453816 9783406387173 9783406369865, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0018, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 113143329,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was haltet ihr von dem Lineup für die Premier League of Darts?
Als KI habe ich keine persönliche Meinung, aber das Lineup für die Premier League of Darts besteht aus einigen der besten Dartspielern der Welt. Es verspricht spannende und hochkarätige Matches, die die Fans begeistern werden. Es ist eine gute Mischung aus etablierten Spielern und aufstrebenden Talenten. **
-
Wer zahlt Krankenversicherung nach 6 Wochen?
Nach 6 Wochen Krankheit zahlt in der Regel die gesetzliche Krankenversicherung (GKV) die Krankengeldleistungen. Dieses beträgt in der Regel 70% des Bruttogehalts und wird für maximal 78 Wochen gezahlt. Der Arbeitgeber ist in den ersten 6 Wochen der Krankheit verpflichtet, das Gehalt weiterzuzahlen. Danach tritt die Krankenversicherung ein. Private Krankenversicherungen haben oft abweichende Regelungen, daher ist es wichtig, die Vertragsbedingungen zu prüfen. In jedem Fall sollte man sich bei längerer Krankheit frühzeitig mit der Krankenkasse in Verbindung setzen, um alle nötigen Schritte zu klären. **
-
Welche Versicherung nach 6 Wochen krank?
"Welche Versicherung nach 6 Wochen krank?" könnte sich auf die Frage beziehen, welche Versicherung für den Fall einer längeren Krankheit oder Arbeitsunfähigkeit zuständig ist. Nach 6 Wochen Krankheit greift in der Regel die gesetzliche Krankenversicherung für die medizinische Behandlungskosten. Wenn die Krankheit länger andauert und eine Arbeitsunfähigkeit vorliegt, kann die Krankentagegeldversicherung oder die Berufsunfähigkeitsversicherung einspringen, um den Verdienstausfall zu kompensieren. Es ist wichtig, sich frühzeitig über die Leistungen der verschiedenen Versicherungen zu informieren, um im Fall einer längeren Krankheit finanziell abgesichert zu sein. Es empfiehlt sich daher, im Vorfeld die jeweiligen Versicherungsbedingungen zu prüfen und gegebenenfalls eine private Absicherung für den Krankheitsfall abzuschließen. **
-
Was zahlt die private Krankenversicherung nach 6 Wochen?
Die private Krankenversicherung zahlt in der Regel nach 6 Wochen Krankheit eine sogenannte Krankentagegeldversicherung aus. Dieses Tagegeld dient dazu, den Verdienstausfall während der Krankheitsphase zu kompensieren. Die Höhe des Krankentagegeldes richtet sich nach dem vereinbarten Tarif und kann individuell festgelegt werden. Es ist wichtig, dass die Versicherungsbedingungen genau geprüft werden, um zu wissen, welche Leistungen die private Krankenversicherung im Krankheitsfall erbringt. **
Ähnliche Suchbegriffe für Lab4Music-Lineup-6
-
Lab4Music enJOY (Controller), MIDI ControllerDer enJOY MIDI Controller von Lab4Music ist ein vielseitiges und benutzerfreundliches Gerät, das sich ideal für Musikproduzenten, DJs und Live-Performer eignet. Mit seiner kompakten Bauweise und intuitiven Bedienoberfläche ermöglicht er eine einfache Integration in verschiedene Musiksoftware und -hardware. Der Controller bietet eine Vielzahl von Tasten, Reglern und Pads, die eine präzise Steuerung von Klängen und Effekten ermöglichen. Dank der robusten Konstruktion ist er für den Einsatz im Studio sowie auf der Bühne geeignet. Der enJOY MIDI Controller unterstützt eine breite Palette von MIDI-Protokollen, was ihn zu einem flexiblen Werkzeug für kreative Musikprojekte macht. Ob für das Erstellen von Beats, das Steuern von Synthesizern oder das Live-Remixen von Tracks, der enJOY bietet die nötige Funktionalität und Anpassungsfähigkeit, um die musikalischen Ideen effektiv umzusetzen. Mit seinem modernen Design und der hohen Benutzerfreundlichkeit ist der enJOY eine wertvolle Ergänzung für jede Musikproduktionsumgebung.249,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer zahlt Beiträge private Krankenversicherung?
Die Beiträge zur privaten Krankenversicherung werden in der Regel vom Versicherten selbst gezahlt. Die Höhe der Beiträge hängt von verschiedenen Faktoren wie dem gewählten Tarif, dem Eintrittsalter und dem Gesundheitszustand ab. Selbstständige, Beamte und Gutverdiener können sich privat versichern. Arbeitnehmer mit einem Einkommen über der Versicherungspflichtgrenze können ebenfalls in die private Krankenversicherung wechseln. Die Beiträge können steuerlich absetzbar sein, was die finanzielle Belastung etwas mindern kann. **
-
Welche private Krankenversicherung erhöht Beiträge?
Welche private Krankenversicherung erhöht Beiträge? Diese Frage kann nicht pauschal beantwortet werden, da verschiedene private Krankenversicherungen unterschiedliche Beitragsanpassungen vornehmen. Beitragsanpassungen können aufgrund verschiedener Faktoren wie steigender Gesundheitskosten, demografischer Veränderungen oder individuellen Gesundheitsrisiken erfolgen. Es ist ratsam, regelmäßig die Beitragsentwicklung der eigenen Krankenversicherung zu überprüfen und gegebenenfalls Alternativen zu prüfen. Eine unabhängige Beratung kann dabei helfen, die passende Krankenversicherung zu finden, die langfristig stabile Beiträge bietet. **
-
Was muss ein Versicherungsnehmer beachten, um im Schadensfall Anspruch auf Leistungen seiner Versicherung zu haben?
Der Versicherungsnehmer muss den Schaden unverzüglich der Versicherung melden und alle relevanten Informationen zur Verfügung stellen. Er sollte die Versicherungsbedingungen genau prüfen, um sicherzustellen, dass der Schaden unter die vereinbarten Leistungen fällt. Zudem muss er alle erforderlichen Dokumente wie z.B. Polizeiberichte oder Arztbescheinigungen vorlegen. **
-
Wie berechne ich die Beiträge für meine Versicherung? Oder Welche Faktoren fließen in die Berechnung der Beiträge für meine Krankenversicherung mit ein?
Die Beiträge für deine Versicherung werden basierend auf verschiedenen Faktoren berechnet, wie zum Beispiel dein Alter, dein Gesundheitszustand, deine Berufstätigkeit und der gewählte Versicherungsschutz. Je nach Versicherungsart können auch zusätzliche Faktoren wie Rauchverhalten oder Vorerkrankungen eine Rolle spielen. Um die genauen Beiträge zu erfahren, solltest du dich direkt an deine Versicherung wenden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.