Domain privatekrankenversicherungfinden.de kaufen?
Wir ziehen mit dem Projekt
privatekrankenversicherungfinden.de um.
Sind Sie am Kauf der Domain
privatekrankenversicherungfinden.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain privatekrankenversicherungfinden.de kaufen?
Wer zahlt Beiträge private Krankenversicherung?
Die Beiträge zur privaten Krankenversicherung werden in der Regel vom Versicherten selbst gezahlt. Die Höhe der Beiträge hängt von verschiedenen Faktoren wie dem gewählten Tarif, dem Eintrittsalter und dem Gesundheitszustand ab. Selbstständige, Beamte und Gutverdiener können sich privat versichern. Arbeitnehmer mit einem Einkommen über der Versicherungspflichtgrenze können ebenfalls in die private Krankenversicherung wechseln. Die Beiträge können steuerlich absetzbar sein, was die finanzielle Belastung etwas mindern kann. **
Welche private Krankenversicherung erhöht Beiträge?
Welche private Krankenversicherung erhöht Beiträge? Diese Frage kann nicht pauschal beantwortet werden, da verschiedene private Krankenversicherungen unterschiedliche Beitragsanpassungen vornehmen. Beitragsanpassungen können aufgrund verschiedener Faktoren wie steigender Gesundheitskosten, demografischer Veränderungen oder individuellen Gesundheitsrisiken erfolgen. Es ist ratsam, regelmäßig die Beitragsentwicklung der eigenen Krankenversicherung zu überprüfen und gegebenenfalls Alternativen zu prüfen. Eine unabhängige Beratung kann dabei helfen, die passende Krankenversicherung zu finden, die langfristig stabile Beiträge bietet. **

Ähnliche Suchbegriffe für Kurzzugbinde-5mx12cm
Top-Angebote
Produkte zum Begriff Kurzzugbinde-5mx12cm:
-
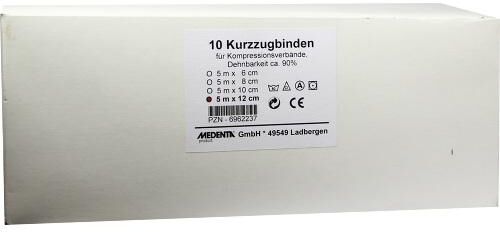
Urgoband Kurzzugbinde 5mx12cm ohne Cellophan 10 STProdukteigenschaften: Urgoband Kurzzugbinde 12 cm x 5 m, 10 Stück Produkteigenschaften: Dehnbarkeit: ca. 90%. Urgoband und Urgoband Duo sind Kompressionsbinden mit kurzem Zug. Anwendungsgebiet: Zur Langzeitbehandlung in der Kompressionstherapie von chronischen Venenerkrankungen, thromboembolischen Venenerkrankungen, Ödemen und anderen Indikationen. Das Produkt ist nur in der Kompressionstherapie mit einem ABPI von 0,8 - 1,3 indiziert. Außerdem kann es als Stütz- und Entlastungsverband bei Verletzungen des Bewegungsapparates verwendet werden. Bei der Urgoband Kurzzugbinde handelt es sich um ein Medizinprodukt. Bitte lesen Sie die Hinweise in der Packungsbeilage sorgfältig durch und machen sich vor der Nutzung ausreichend mit den Funktionen und der Verwendung des Produkts vertraut. Produkteigenschaften: Luftdurchlässig. Hautfreundlich. Hoher Arbeitsdruck. Längs elastisch. Webkantig und waschbar. Binden behalten auch bei längerem Gebrauch ihre Elastizität. Kontraindikationen: Fortgeschrittene, periphere arterielle Verschlusskrankheit (wenn einer dieser Parameter zutrifft: ABPI < 0,5, Knöchelarteriendruck < 60 mmHg, Zehendruck < 30mmHg oder TcPO2 < 20 mmHg Fußrücken). Dekompensierte Herzinsuffizienz (NYHA III + IV). Septische Phlebitis. Phlegmasia coerulea dolens. Relative Kontraindikationen: Ausgeprägte nässende Dermatosen. Unverträglichkeit auf Kompressionsmaterial. Schwere Sensibilitätsstörungen der Extremität. Fortgeschrittene periphere Neuropathie (z.B. bei Diabetes mellitus). Primär chronische Polyarthritis. Hinweis: Nicht direkt auf offenen Wunden anwenden. Darf nur auf intakter Haut angewendet werden. Vertrieb in Deutschland: Urgo Medical GmbH Justus-von-Liebig-Straße 16 66280 Sulzbach Deutschland Diese Gebrauchsinformation wurde zuletzt überarbeitet im April 2020. Quelle: www.urgo.de und Angaben der Packungsbeilage Stand: 08/2023231,36 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Durelastbinde 5mx12cm 1 STProdukteigenschaften: Durelast Ultrakurzzugbinde Zwei in einem: ultrakurz und stark Bei der Ultrakurzzugbinde handelt es sich um eine außerordentlich kräftig komprimierende sowie dauerelastische Binde mit sehr kurzem Zug. Sie dient zum einen der starken Kompression der Extremitäten in der phlebologischen Therapie, aber auch zur Behandlung akuter und chronischer Lymphödeme. Zum anderen stützt und entlastet sie bei Distorsionen und Kontusionen in der Traumatologie und Sportmedizin. Einzeln oder im Zweierset als Durelast Combi erhältlich. Ausführungen: Durelast Combi: zwei Durelast Binden in 8 und 10 cm Breite. Anwendungsbereiche: zur starken Kompression der Extremitäten, vor allem in der Phlebologie und Lymphologie zum Stützen und Entlasten bei Distorsionen und Kontusionen in der Traumatologie und Sportmedizin Eigenschaften: längselastisch (ca. 40%) dauerelastisch durch texturierte Polyamid-Kettfäden griffiges Gewebe mit Webkanten hautfarben Hinweise: waschbar bei 95°C sterilisierbar mit Wasserdampf (121°C), Strahlen und Ethylenoxid Produktzusammensetzung: 66% Baumwolle, 34% Polyamid Quelle: www.lohmann-rauscher.com Stand: 01/201937,62 €*Versand: 4,50 €Sichere Weiterleitung zum Anbieter
-
Universalbinden 5mx12cm 10 STProdukteigenschaften: Temedia Universalbinde Elastische Kompressionsbinde mit mittlerer Dehnung. Ideal für das Anwickeln von Schienen und für Stütz– und Entlastungsverbände bei Verstauchungen und Verrenkungen. Aus 67% Baumwolle, 25% Polyamid und 8% Polyurethan. Ohne Verbandklammern, 5 m gedehnt, weiß. Verschiedene Breiten: 6 cm, 8 cm, 10 cm und 12 cm. Quelle: www.holthaus.eu Stand: 01/202147,17 €*Versand: 4,50 €Sichere Weiterleitung zum Anbieter


-
Was muss ein Versicherungsnehmer beachten, um im Schadensfall Anspruch auf Leistungen seiner Versicherung zu haben?
Der Versicherungsnehmer muss den Schaden unverzüglich der Versicherung melden und alle relevanten Informationen zur Verfügung stellen. Er sollte die Versicherungsbedingungen genau prüfen, um sicherzustellen, dass der Schaden unter die vereinbarten Leistungen fällt. Zudem muss er alle erforderlichen Dokumente wie z.B. Polizeiberichte oder Arztbescheinigungen vorlegen. **
-
Wie berechne ich die Beiträge für meine Versicherung? Oder Welche Faktoren fließen in die Berechnung der Beiträge für meine Krankenversicherung mit ein?
Die Beiträge für deine Versicherung werden basierend auf verschiedenen Faktoren berechnet, wie zum Beispiel dein Alter, dein Gesundheitszustand, deine Berufstätigkeit und der gewählte Versicherungsschutz. Je nach Versicherungsart können auch zusätzliche Faktoren wie Rauchverhalten oder Vorerkrankungen eine Rolle spielen. Um die genauen Beiträge zu erfahren, solltest du dich direkt an deine Versicherung wenden. **
-
Wie werden Beiträge zur Krankenversicherung berechnet?
Beiträge zur Krankenversicherung werden in der Regel prozentual vom Bruttoeinkommen berechnet. Dabei gibt es einen festgelegten Beitragssatz, der auf das Bruttoeinkommen angewendet wird. Dieser Beitragssatz variiert je nach Art der Krankenversicherung (gesetzlich oder privat) und kann auch abhängig vom Einkommen sein. Zusätzlich gibt es noch einen Beitragsbemessungsgrenze, bis zu der das Einkommen für die Berechnung herangezogen wird. Verdient man mehr als diese Grenze, wird der Beitrag nur bis zu dieser Grenze berechnet. Selbstständige zahlen ihre Beiträge zur Krankenversicherung in der Regel als festen Betrag, der sich an ihrem Einkommen orientiert. Es gibt auch Sonderregelungen für bestimmte Personengruppen, wie beispielsweise Studierende oder Rentner, die in der Regel geringere Beiträge zahlen. **
-
Wer zahlt die Beiträge der Krankenversicherung?
Die Beiträge der Krankenversicherung werden in der Regel von den Versicherten selbst getragen. Arbeitnehmer und Arbeitgeber teilen sich die Beiträge zur gesetzlichen Krankenversicherung je zur Hälfte. Selbstständige müssen ihre Beiträge alleine tragen. Bei privat Versicherten hängt die Höhe der Beiträge von verschiedenen Faktoren wie dem Alter und dem Gesundheitszustand ab. Insgesamt ist es wichtig, regelmäßig die Beiträge zur Krankenversicherung zu zahlen, um im Krankheitsfall abgesichert zu sein. **

Was sind erstattete Beiträge zur Krankenversicherung?
Erstattete Beiträge zur Krankenversicherung sind Beiträge, die von der Krankenversicherung an den Versicherten zurückgezahlt werden. Dies kann beispielsweise der Fall sein, wenn der Versicherte zu viel Beitrag gezahlt hat oder bestimmte Leistungen nicht in Anspruch genommen hat. Erstattete Beiträge können auch im Rahmen von Bonusprogrammen oder Gesundheitsvorsorgeleistungen ausgezahlt werden. Es ist wichtig zu beachten, dass erstattete Beiträge steuerlich relevant sein können und in der Einkommenssteuererklärung angegeben werden müssen. In einigen Fällen können erstattete Beiträge auch Auswirkungen auf den Krankenversicherungsschutz haben. **
Wird Versicherung teurer wenn Halter nicht Versicherungsnehmer?
Wird die Versicherung teurer, wenn der Halter nicht der Versicherungsnehmer ist? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Versicherungsunternehmen, der Art des Fahrzeugs und der Versicherungspolice. In einigen Fällen kann es zu einer höheren Prämie kommen, da das Risiko für das Versicherungsunternehmen möglicherweise höher ist, wenn der Halter nicht der Versicherungsnehmer ist. Es ist daher ratsam, sich vor Abschluss einer Versicherungspolice über mögliche Auswirkungen zu informieren und gegebenenfalls verschiedene Angebote zu vergleichen. Letztendlich kann eine individuelle Beratung bei einem Versicherungsexperten Klarheit über die Kosten bringen. **
Top-Angebote
Produkte zum Begriff Kurzzugbinde-5mx12cm:
-
Urgoband Kurzzugbinde 5mx12cm ohne Cellophan 10 STProdukteigenschaften: Urgoband Kurzzugbinde 12 cm x 5 m, 10 Stück Produkteigenschaften: Dehnbarkeit: ca. 90%. Urgoband und Urgoband Duo sind Kompressionsbinden mit kurzem Zug. Anwendungsgebiet: Zur Langzeitbehandlung in der Kompressionstherapie von chronischen Venenerkrankungen, thromboembolischen Venenerkrankungen, Ödemen und anderen Indikationen. Das Produkt ist nur in der Kompressionstherapie mit einem ABPI von 0,8 - 1,3 indiziert. Außerdem kann es als Stütz- und Entlastungsverband bei Verletzungen des Bewegungsapparates verwendet werden. Bei der Urgoband Kurzzugbinde handelt es sich um ein Medizinprodukt. Bitte lesen Sie die Hinweise in der Packungsbeilage sorgfältig durch und machen sich vor der Nutzung ausreichend mit den Funktionen und der Verwendung des Produkts vertraut. Produkteigenschaften: Luftdurchlässig. Hautfreundlich. Hoher Arbeitsdruck. Längs elastisch. Webkantig und waschbar. Binden behalten auch bei längerem Gebrauch ihre Elastizität. Kontraindikationen: Fortgeschrittene, periphere arterielle Verschlusskrankheit (wenn einer dieser Parameter zutrifft: ABPI < 0,5, Knöchelarteriendruck < 60 mmHg, Zehendruck < 30mmHg oder TcPO2 < 20 mmHg Fußrücken). Dekompensierte Herzinsuffizienz (NYHA III + IV). Septische Phlebitis. Phlegmasia coerulea dolens. Relative Kontraindikationen: Ausgeprägte nässende Dermatosen. Unverträglichkeit auf Kompressionsmaterial. Schwere Sensibilitätsstörungen der Extremität. Fortgeschrittene periphere Neuropathie (z.B. bei Diabetes mellitus). Primär chronische Polyarthritis. Hinweis: Nicht direkt auf offenen Wunden anwenden. Darf nur auf intakter Haut angewendet werden. Vertrieb in Deutschland: Urgo Medical GmbH Justus-von-Liebig-Straße 16 66280 Sulzbach Deutschland Diese Gebrauchsinformation wurde zuletzt überarbeitet im April 2020. Quelle: www.urgo.de und Angaben der Packungsbeilage Stand: 08/2023231,36 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer zahlt Beiträge private Krankenversicherung?
Die Beiträge zur privaten Krankenversicherung werden in der Regel vom Versicherten selbst gezahlt. Die Höhe der Beiträge hängt von verschiedenen Faktoren wie dem gewählten Tarif, dem Eintrittsalter und dem Gesundheitszustand ab. Selbstständige, Beamte und Gutverdiener können sich privat versichern. Arbeitnehmer mit einem Einkommen über der Versicherungspflichtgrenze können ebenfalls in die private Krankenversicherung wechseln. Die Beiträge können steuerlich absetzbar sein, was die finanzielle Belastung etwas mindern kann. **
-
Welche private Krankenversicherung erhöht Beiträge?
Welche private Krankenversicherung erhöht Beiträge? Diese Frage kann nicht pauschal beantwortet werden, da verschiedene private Krankenversicherungen unterschiedliche Beitragsanpassungen vornehmen. Beitragsanpassungen können aufgrund verschiedener Faktoren wie steigender Gesundheitskosten, demografischer Veränderungen oder individuellen Gesundheitsrisiken erfolgen. Es ist ratsam, regelmäßig die Beitragsentwicklung der eigenen Krankenversicherung zu überprüfen und gegebenenfalls Alternativen zu prüfen. Eine unabhängige Beratung kann dabei helfen, die passende Krankenversicherung zu finden, die langfristig stabile Beiträge bietet. **
-
Was muss ein Versicherungsnehmer beachten, um im Schadensfall Anspruch auf Leistungen seiner Versicherung zu haben?
Der Versicherungsnehmer muss den Schaden unverzüglich der Versicherung melden und alle relevanten Informationen zur Verfügung stellen. Er sollte die Versicherungsbedingungen genau prüfen, um sicherzustellen, dass der Schaden unter die vereinbarten Leistungen fällt. Zudem muss er alle erforderlichen Dokumente wie z.B. Polizeiberichte oder Arztbescheinigungen vorlegen. **
-
Wie berechne ich die Beiträge für meine Versicherung? Oder Welche Faktoren fließen in die Berechnung der Beiträge für meine Krankenversicherung mit ein?
Die Beiträge für deine Versicherung werden basierend auf verschiedenen Faktoren berechnet, wie zum Beispiel dein Alter, dein Gesundheitszustand, deine Berufstätigkeit und der gewählte Versicherungsschutz. Je nach Versicherungsart können auch zusätzliche Faktoren wie Rauchverhalten oder Vorerkrankungen eine Rolle spielen. Um die genauen Beiträge zu erfahren, solltest du dich direkt an deine Versicherung wenden. **
Ähnliche Suchbegriffe für Kurzzugbinde-5mx12cm
-
Durelastbinde 5mx12cm 1 STProdukteigenschaften: Durelast Ultrakurzzugbinde Zwei in einem: ultrakurz und stark Bei der Ultrakurzzugbinde handelt es sich um eine außerordentlich kräftig komprimierende sowie dauerelastische Binde mit sehr kurzem Zug. Sie dient zum einen der starken Kompression der Extremitäten in der phlebologischen Therapie, aber auch zur Behandlung akuter und chronischer Lymphödeme. Zum anderen stützt und entlastet sie bei Distorsionen und Kontusionen in der Traumatologie und Sportmedizin. Einzeln oder im Zweierset als Durelast Combi erhältlich. Ausführungen: Durelast Combi: zwei Durelast Binden in 8 und 10 cm Breite. Anwendungsbereiche: zur starken Kompression der Extremitäten, vor allem in der Phlebologie und Lymphologie zum Stützen und Entlasten bei Distorsionen und Kontusionen in der Traumatologie und Sportmedizin Eigenschaften: längselastisch (ca. 40%) dauerelastisch durch texturierte Polyamid-Kettfäden griffiges Gewebe mit Webkanten hautfarben Hinweise: waschbar bei 95°C sterilisierbar mit Wasserdampf (121°C), Strahlen und Ethylenoxid Produktzusammensetzung: 66% Baumwolle, 34% Polyamid Quelle: www.lohmann-rauscher.com Stand: 01/201937,62 €*Versand: 4,50 €Sichere Weiterleitung zum Anbieter
-
Universalbinden 5mx12cm 10 STProdukteigenschaften: Temedia Universalbinde Elastische Kompressionsbinde mit mittlerer Dehnung. Ideal für das Anwickeln von Schienen und für Stütz– und Entlastungsverbände bei Verstauchungen und Verrenkungen. Aus 67% Baumwolle, 25% Polyamid und 8% Polyurethan. Ohne Verbandklammern, 5 m gedehnt, weiß. Verschiedene Breiten: 6 cm, 8 cm, 10 cm und 12 cm. Quelle: www.holthaus.eu Stand: 01/202147,17 €*Versand: 4,50 €Sichere Weiterleitung zum Anbieter
-
Idealbinde Hartmann 5mx12cm 10 STProdukteigenschaften: Hartmann Idealbinden Textilelastische Idealbinde für den universellen Einsatz Klassische, textilelastische Idealbinden mit kurzem Zug, nach E DIN 61632–IB–S, schlingkantig, Dehnbarkeit ca. 90%. Hoher Arbeitsdruck mit niedrigem Ruhedruck, auch in Ruhelage zu tragen. Kochfest und sterilisierbar (Dampf A 134°C). Die Elastizität der Binden die beim Tragen nachlässt, kann durch Waschen zurückgewonnen werden. Verfügbar in vielen verschiedenen Breiten, mit oder ohne Verbandklammern, in Faltschachteln mit 10 Binden, teilweise einzeln verpackt. Zusammensetzung: 100% Baumwolle Anwendung: Universell einsetzbar. Für feste Verbände mit guter Druck– und Massagewirkung. Zur Prophylaxe und Nachbehandlung von Venenerkrankungen. Als Stütz– und Entlastungsverband bei Schädigungen des Haltungs– und Bewegungsapparates sowie als Sportbandage. Als komprimierender Wundverband und zum Anwickeln von Schienen. Quelle: www.hartmann.info Stand: 05/202057,47 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie werden Beiträge zur Krankenversicherung berechnet?
Beiträge zur Krankenversicherung werden in der Regel prozentual vom Bruttoeinkommen berechnet. Dabei gibt es einen festgelegten Beitragssatz, der auf das Bruttoeinkommen angewendet wird. Dieser Beitragssatz variiert je nach Art der Krankenversicherung (gesetzlich oder privat) und kann auch abhängig vom Einkommen sein. Zusätzlich gibt es noch einen Beitragsbemessungsgrenze, bis zu der das Einkommen für die Berechnung herangezogen wird. Verdient man mehr als diese Grenze, wird der Beitrag nur bis zu dieser Grenze berechnet. Selbstständige zahlen ihre Beiträge zur Krankenversicherung in der Regel als festen Betrag, der sich an ihrem Einkommen orientiert. Es gibt auch Sonderregelungen für bestimmte Personengruppen, wie beispielsweise Studierende oder Rentner, die in der Regel geringere Beiträge zahlen. **
-
Wer zahlt die Beiträge der Krankenversicherung?
Die Beiträge der Krankenversicherung werden in der Regel von den Versicherten selbst getragen. Arbeitnehmer und Arbeitgeber teilen sich die Beiträge zur gesetzlichen Krankenversicherung je zur Hälfte. Selbstständige müssen ihre Beiträge alleine tragen. Bei privat Versicherten hängt die Höhe der Beiträge von verschiedenen Faktoren wie dem Alter und dem Gesundheitszustand ab. Insgesamt ist es wichtig, regelmäßig die Beiträge zur Krankenversicherung zu zahlen, um im Krankheitsfall abgesichert zu sein. **
-
Was sind erstattete Beiträge zur Krankenversicherung?
Erstattete Beiträge zur Krankenversicherung sind Beiträge, die von der Krankenversicherung an den Versicherten zurückgezahlt werden. Dies kann beispielsweise der Fall sein, wenn der Versicherte zu viel Beitrag gezahlt hat oder bestimmte Leistungen nicht in Anspruch genommen hat. Erstattete Beiträge können auch im Rahmen von Bonusprogrammen oder Gesundheitsvorsorgeleistungen ausgezahlt werden. Es ist wichtig zu beachten, dass erstattete Beiträge steuerlich relevant sein können und in der Einkommenssteuererklärung angegeben werden müssen. In einigen Fällen können erstattete Beiträge auch Auswirkungen auf den Krankenversicherungsschutz haben. **
-
Wird Versicherung teurer wenn Halter nicht Versicherungsnehmer?
Wird die Versicherung teurer, wenn der Halter nicht der Versicherungsnehmer ist? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Versicherungsunternehmen, der Art des Fahrzeugs und der Versicherungspolice. In einigen Fällen kann es zu einer höheren Prämie kommen, da das Risiko für das Versicherungsunternehmen möglicherweise höher ist, wenn der Halter nicht der Versicherungsnehmer ist. Es ist daher ratsam, sich vor Abschluss einer Versicherungspolice über mögliche Auswirkungen zu informieren und gegebenenfalls verschiedene Angebote zu vergleichen. Letztendlich kann eine individuelle Beratung bei einem Versicherungsexperten Klarheit über die Kosten bringen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.