Domain privatekrankenversicherungfinden.de kaufen?
Wir ziehen mit dem Projekt
privatekrankenversicherungfinden.de um.
Sind Sie am Kauf der Domain
privatekrankenversicherungfinden.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain privatekrankenversicherungfinden.de kaufen?
Was ist der komparative Kostenvorteil?
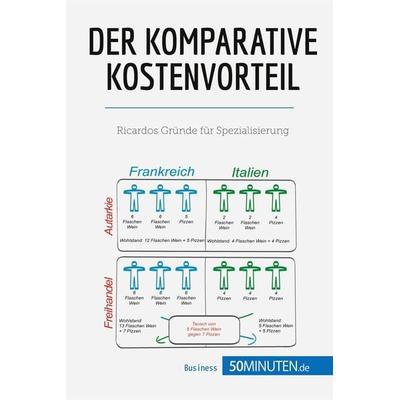
Der komparative Kostenvorteil bezieht sich auf die Fähigkeit eines Landes oder einer Firma, eine bestimmte Ware oder Dienstleistung zu einem geringeren Opportunitätskosten als andere Länder oder Firmen herzustellen. Dies bedeutet, dass ein Land oder eine Firma ihre begrenzten Ressourcen effizienter nutzen kann, um Güter oder Dienstleistungen herzustellen, bei denen sie einen Kostenvorteil haben. Durch den Handel können Länder oder Firmen ihre komparativen Kostenvorteile nutzen und von den Vorteilen des Spezialisierung und des Austauschs profitieren. **
Was ist der komparative Kostenvorteil nach David Ricardo?
Der komparative Kostenvorteil nach David Ricardo besagt, dass ein Land sich auf die Produktion von Gütern spezialisieren sollte, bei denen es im Vergleich zu anderen Ländern einen geringeren Opportunitätskosten hat. Durch den Handel mit anderen Ländern können beide Seiten von den unterschiedlichen Kostenvorteilen profitieren und den Wohlstand steigern. Der komparative Kostenvorteil ist somit ein zentraler Grundgedanke der internationalen Arbeitsteilung. **

Ähnliche Suchbegriffe für Komparative
Top-Angebote
Produkte zum Begriff Komparative:
-
Allgemeine VersicherungsbedingungenAllgemeine Versicherungsbedingungen , Zum Werk Der Band enth¿lt die jeweils wichtigsten Musterbedingungen des Gesamtverbands der Deutschen Versicherungswirtschaft e.V. (GDV) und des Verbands der privaten Krankenversicherung e.V. (PK) aus den folgenden Bereichen: - Sachversicherung - Haftpflichtversicherung - Reiseversicherung - Rechtsschutzversicherung - Lebensversicherung - Krankenversicherung - Unfallversicherung. Vorteile auf einen Blick - die wichtigsten AVB in einer handlichen Ausgabe - sachkundige Einf¿hrung - Hinweise, wenn Gerichte Klauseln f¿r unwirksam erkl¿rt haben Zur Neuauflage Die Neuauflage pr¿sentiert alle wichtigen Bedingungswerke auf aktuellem Stand. In der Vergangenheit sind viele Musterbedingungen nach Transparenzgesichtspunkten ¿berarbeitet worden, etwa die Bedingungen f¿r die Rechtsschutzversicherung (ARB 2012). Die Neuauflage ber¿cksichtigt alle ¿nderungen und gibt die Texte authentisch wieder. Die aktualisierte Einf¿hrung ber¿cksichtigt alle relevanten ¿nderungen. Neu aufgenommen sind Hinweise auf Gerichtsentscheidungen, die einzelne Klauseln f¿r unwirksam erkl¿rt haben. Zielgruppe F¿r Versicherungsunternehmen, Versicherungsvermittler, Auszubildende, Richter, Rechtsanw¿lte, Verb¿nde. , Tagfahrleuchten > Beleuchtung , Auflage: 7., neubearbeitete Auflage, Erscheinungsjahr: 20150223, Produktform: Kartoniert, Titel der Reihe: Beck´sche Textausgaben##, Redaktion: Dörner, Heinrich, Auflage: 15007, Auflage/Ausgabe: 7., neubearbeitete Auflage, Seitenzahl/Blattzahl: 742, Keyword: Versicherung; Musterbedingungen; GDV; AGB; Versicherungsrecht, Fachschema: Versicherung - Versicherungskaufmann~Handelsrecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Fachkategorie: Versicherung und Versicherungsmathematik, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XI, Seitenanzahl: 742, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: C.H. Beck, Verlag: C.H. Beck, Verlag: C.H.Beck, Länge: 193, Breite: 128, Höhe: 35, Gewicht: 589, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783406575471 9783406554087 9783406499623 9783406453816 9783406387173 9783406369865, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0018, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 113143329,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wer zahlt Beiträge private Krankenversicherung?
Die Beiträge zur privaten Krankenversicherung werden in der Regel vom Versicherten selbst gezahlt. Die Höhe der Beiträge hängt von verschiedenen Faktoren wie dem gewählten Tarif, dem Eintrittsalter und dem Gesundheitszustand ab. Selbstständige, Beamte und Gutverdiener können sich privat versichern. Arbeitnehmer mit einem Einkommen über der Versicherungspflichtgrenze können ebenfalls in die private Krankenversicherung wechseln. Die Beiträge können steuerlich absetzbar sein, was die finanzielle Belastung etwas mindern kann. **
-
Welche private Krankenversicherung erhöht Beiträge?
Welche private Krankenversicherung erhöht Beiträge? Diese Frage kann nicht pauschal beantwortet werden, da verschiedene private Krankenversicherungen unterschiedliche Beitragsanpassungen vornehmen. Beitragsanpassungen können aufgrund verschiedener Faktoren wie steigender Gesundheitskosten, demografischer Veränderungen oder individuellen Gesundheitsrisiken erfolgen. Es ist ratsam, regelmäßig die Beitragsentwicklung der eigenen Krankenversicherung zu überprüfen und gegebenenfalls Alternativen zu prüfen. Eine unabhängige Beratung kann dabei helfen, die passende Krankenversicherung zu finden, die langfristig stabile Beiträge bietet. **
-
Was muss ein Versicherungsnehmer beachten, um im Schadensfall Anspruch auf Leistungen seiner Versicherung zu haben?
Der Versicherungsnehmer muss den Schaden unverzüglich der Versicherung melden und alle relevanten Informationen zur Verfügung stellen. Er sollte die Versicherungsbedingungen genau prüfen, um sicherzustellen, dass der Schaden unter die vereinbarten Leistungen fällt. Zudem muss er alle erforderlichen Dokumente wie z.B. Polizeiberichte oder Arztbescheinigungen vorlegen. **
-
Wie berechne ich die Beiträge für meine Versicherung? Oder Welche Faktoren fließen in die Berechnung der Beiträge für meine Krankenversicherung mit ein?
Die Beiträge für deine Versicherung werden basierend auf verschiedenen Faktoren berechnet, wie zum Beispiel dein Alter, dein Gesundheitszustand, deine Berufstätigkeit und der gewählte Versicherungsschutz. Je nach Versicherungsart können auch zusätzliche Faktoren wie Rauchverhalten oder Vorerkrankungen eine Rolle spielen. Um die genauen Beiträge zu erfahren, solltest du dich direkt an deine Versicherung wenden. **

Wie werden Beiträge zur Krankenversicherung berechnet?
Beiträge zur Krankenversicherung werden in der Regel prozentual vom Bruttoeinkommen berechnet. Dabei gibt es einen festgelegten Beitragssatz, der auf das Bruttoeinkommen angewendet wird. Dieser Beitragssatz variiert je nach Art der Krankenversicherung (gesetzlich oder privat) und kann auch abhängig vom Einkommen sein. Zusätzlich gibt es noch einen Beitragsbemessungsgrenze, bis zu der das Einkommen für die Berechnung herangezogen wird. Verdient man mehr als diese Grenze, wird der Beitrag nur bis zu dieser Grenze berechnet. Selbstständige zahlen ihre Beiträge zur Krankenversicherung in der Regel als festen Betrag, der sich an ihrem Einkommen orientiert. Es gibt auch Sonderregelungen für bestimmte Personengruppen, wie beispielsweise Studierende oder Rentner, die in der Regel geringere Beiträge zahlen. **
Wer zahlt die Beiträge der Krankenversicherung?
Die Beiträge der Krankenversicherung werden in der Regel von den Versicherten selbst getragen. Arbeitnehmer und Arbeitgeber teilen sich die Beiträge zur gesetzlichen Krankenversicherung je zur Hälfte. Selbstständige müssen ihre Beiträge alleine tragen. Bei privat Versicherten hängt die Höhe der Beiträge von verschiedenen Faktoren wie dem Alter und dem Gesundheitszustand ab. Insgesamt ist es wichtig, regelmäßig die Beiträge zur Krankenversicherung zu zahlen, um im Krankheitsfall abgesichert zu sein. **
Top-Angebote
Produkte zum Begriff Komparative:
-
Einführung in die Komparative Theologie, Fachbücher von Klaus von StoschDie komparative Theologie bietet neue Zugänge zum Christentum im Gespräch der Religionen. Auf diese Weise soll einerseits die Wahrheitsfrage aus christlicher Perspektive gestellt werden und dadurch die christliche Glaubensreflexion kritisch durchdrungen und weiterentwickelt werden. Andererseits werden erste Verstehenszugänge zu nichtchristlichen Religionen gebahnt, in diesem Buch zum Islam, Judentum, Buddhismus, Hinduismus, Daoismus und Jainismus. Klaus von Stosch ist in Deutschland der wichtigste Vertreter der komparativen Theologie. Anhand von 12 Fallbeispielen diskutiert er aktuelle theologische Probleme und sucht in nichtchristlichen Religionen nach Lösungen. Kommentierte Literaturhinweise und Aufgabenstellungen geben Studierenden Anregungen zum Weiterdenken.25,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Allgemeine VersicherungsbedingungenAllgemeine Versicherungsbedingungen , Zum Werk Der Band enth¿lt die jeweils wichtigsten Musterbedingungen des Gesamtverbands der Deutschen Versicherungswirtschaft e.V. (GDV) und des Verbands der privaten Krankenversicherung e.V. (PK) aus den folgenden Bereichen: - Sachversicherung - Haftpflichtversicherung - Reiseversicherung - Rechtsschutzversicherung - Lebensversicherung - Krankenversicherung - Unfallversicherung. Vorteile auf einen Blick - die wichtigsten AVB in einer handlichen Ausgabe - sachkundige Einf¿hrung - Hinweise, wenn Gerichte Klauseln f¿r unwirksam erkl¿rt haben Zur Neuauflage Die Neuauflage pr¿sentiert alle wichtigen Bedingungswerke auf aktuellem Stand. In der Vergangenheit sind viele Musterbedingungen nach Transparenzgesichtspunkten ¿berarbeitet worden, etwa die Bedingungen f¿r die Rechtsschutzversicherung (ARB 2012). Die Neuauflage ber¿cksichtigt alle ¿nderungen und gibt die Texte authentisch wieder. Die aktualisierte Einf¿hrung ber¿cksichtigt alle relevanten ¿nderungen. Neu aufgenommen sind Hinweise auf Gerichtsentscheidungen, die einzelne Klauseln f¿r unwirksam erkl¿rt haben. Zielgruppe F¿r Versicherungsunternehmen, Versicherungsvermittler, Auszubildende, Richter, Rechtsanw¿lte, Verb¿nde. , Tagfahrleuchten > Beleuchtung , Auflage: 7., neubearbeitete Auflage, Erscheinungsjahr: 20150223, Produktform: Kartoniert, Titel der Reihe: Beck´sche Textausgaben##, Redaktion: Dörner, Heinrich, Auflage: 15007, Auflage/Ausgabe: 7., neubearbeitete Auflage, Seitenzahl/Blattzahl: 742, Keyword: Versicherung; Musterbedingungen; GDV; AGB; Versicherungsrecht, Fachschema: Versicherung - Versicherungskaufmann~Handelsrecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Fachkategorie: Versicherung und Versicherungsmathematik, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XI, Seitenanzahl: 742, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: C.H. Beck, Verlag: C.H. Beck, Verlag: C.H.Beck, Länge: 193, Breite: 128, Höhe: 35, Gewicht: 589, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783406575471 9783406554087 9783406499623 9783406453816 9783406387173 9783406369865, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0018, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 113143329,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist der komparative Kostenvorteil?
Der komparative Kostenvorteil bezieht sich auf die Fähigkeit eines Landes oder einer Firma, eine bestimmte Ware oder Dienstleistung zu einem geringeren Opportunitätskosten als andere Länder oder Firmen herzustellen. Dies bedeutet, dass ein Land oder eine Firma ihre begrenzten Ressourcen effizienter nutzen kann, um Güter oder Dienstleistungen herzustellen, bei denen sie einen Kostenvorteil haben. Durch den Handel können Länder oder Firmen ihre komparativen Kostenvorteile nutzen und von den Vorteilen des Spezialisierung und des Austauschs profitieren. **
-
Was ist der komparative Kostenvorteil nach David Ricardo?
Der komparative Kostenvorteil nach David Ricardo besagt, dass ein Land sich auf die Produktion von Gütern spezialisieren sollte, bei denen es im Vergleich zu anderen Ländern einen geringeren Opportunitätskosten hat. Durch den Handel mit anderen Ländern können beide Seiten von den unterschiedlichen Kostenvorteilen profitieren und den Wohlstand steigern. Der komparative Kostenvorteil ist somit ein zentraler Grundgedanke der internationalen Arbeitsteilung. **
-
Wer zahlt Beiträge private Krankenversicherung?
Die Beiträge zur privaten Krankenversicherung werden in der Regel vom Versicherten selbst gezahlt. Die Höhe der Beiträge hängt von verschiedenen Faktoren wie dem gewählten Tarif, dem Eintrittsalter und dem Gesundheitszustand ab. Selbstständige, Beamte und Gutverdiener können sich privat versichern. Arbeitnehmer mit einem Einkommen über der Versicherungspflichtgrenze können ebenfalls in die private Krankenversicherung wechseln. Die Beiträge können steuerlich absetzbar sein, was die finanzielle Belastung etwas mindern kann. **
-
Welche private Krankenversicherung erhöht Beiträge?
Welche private Krankenversicherung erhöht Beiträge? Diese Frage kann nicht pauschal beantwortet werden, da verschiedene private Krankenversicherungen unterschiedliche Beitragsanpassungen vornehmen. Beitragsanpassungen können aufgrund verschiedener Faktoren wie steigender Gesundheitskosten, demografischer Veränderungen oder individuellen Gesundheitsrisiken erfolgen. Es ist ratsam, regelmäßig die Beitragsentwicklung der eigenen Krankenversicherung zu überprüfen und gegebenenfalls Alternativen zu prüfen. Eine unabhängige Beratung kann dabei helfen, die passende Krankenversicherung zu finden, die langfristig stabile Beiträge bietet. **
Ähnliche Suchbegriffe für Komparative
-
Komparative Evaluation kulturspezifischer didaktischer und erfahrungsorientierter interkultureller Trainings, Taschenbuch von Michaela Kovacova, PeterKomparative Evaluation Kulturspezifischer Didaktischer Und Erfahrungsorientierter Interkultureller Trainings, Taschenbuch Von Michaela Kovacova, Peter Lang Gmbh, Internationaler Verlag Der Wissenschaften, 978-3-631-60076-4, Seitenanzahl: 438123,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was muss ein Versicherungsnehmer beachten, um im Schadensfall Anspruch auf Leistungen seiner Versicherung zu haben?
Der Versicherungsnehmer muss den Schaden unverzüglich der Versicherung melden und alle relevanten Informationen zur Verfügung stellen. Er sollte die Versicherungsbedingungen genau prüfen, um sicherzustellen, dass der Schaden unter die vereinbarten Leistungen fällt. Zudem muss er alle erforderlichen Dokumente wie z.B. Polizeiberichte oder Arztbescheinigungen vorlegen. **
-
Wie berechne ich die Beiträge für meine Versicherung? Oder Welche Faktoren fließen in die Berechnung der Beiträge für meine Krankenversicherung mit ein?
Die Beiträge für deine Versicherung werden basierend auf verschiedenen Faktoren berechnet, wie zum Beispiel dein Alter, dein Gesundheitszustand, deine Berufstätigkeit und der gewählte Versicherungsschutz. Je nach Versicherungsart können auch zusätzliche Faktoren wie Rauchverhalten oder Vorerkrankungen eine Rolle spielen. Um die genauen Beiträge zu erfahren, solltest du dich direkt an deine Versicherung wenden. **
-
Wie werden Beiträge zur Krankenversicherung berechnet?
Beiträge zur Krankenversicherung werden in der Regel prozentual vom Bruttoeinkommen berechnet. Dabei gibt es einen festgelegten Beitragssatz, der auf das Bruttoeinkommen angewendet wird. Dieser Beitragssatz variiert je nach Art der Krankenversicherung (gesetzlich oder privat) und kann auch abhängig vom Einkommen sein. Zusätzlich gibt es noch einen Beitragsbemessungsgrenze, bis zu der das Einkommen für die Berechnung herangezogen wird. Verdient man mehr als diese Grenze, wird der Beitrag nur bis zu dieser Grenze berechnet. Selbstständige zahlen ihre Beiträge zur Krankenversicherung in der Regel als festen Betrag, der sich an ihrem Einkommen orientiert. Es gibt auch Sonderregelungen für bestimmte Personengruppen, wie beispielsweise Studierende oder Rentner, die in der Regel geringere Beiträge zahlen. **
-
Wer zahlt die Beiträge der Krankenversicherung?
Die Beiträge der Krankenversicherung werden in der Regel von den Versicherten selbst getragen. Arbeitnehmer und Arbeitgeber teilen sich die Beiträge zur gesetzlichen Krankenversicherung je zur Hälfte. Selbstständige müssen ihre Beiträge alleine tragen. Bei privat Versicherten hängt die Höhe der Beiträge von verschiedenen Faktoren wie dem Alter und dem Gesundheitszustand ab. Insgesamt ist es wichtig, regelmäßig die Beiträge zur Krankenversicherung zu zahlen, um im Krankheitsfall abgesichert zu sein. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.