Domain privatekrankenversicherungfinden.de kaufen?
Wir ziehen mit dem Projekt
privatekrankenversicherungfinden.de um.
Sind Sie am Kauf der Domain
privatekrankenversicherungfinden.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain privatekrankenversicherungfinden.de kaufen?
Welchen Dimmer verwendet man, Phasenanschnitt oder Phasenabschnitt?
Die Wahl zwischen Phasenanschnitt- und Phasenabschnitt-Dimmern hängt von der Art der zu dimmenden Last ab. Phasenanschnitt-Dimmer werden normalerweise für induktive Lasten wie herkömmliche Glühlampen verwendet, während Phasenabschnitt-Dimmer für elektronische Lasten wie LED-Leuchten oder elektronische Transformatoren geeignet sind. Es ist wichtig, den richtigen Dimmertyp für die spezifische Last zu wählen, um eine optimale Dimmleistung und eine längere Lebensdauer der Beleuchtung zu gewährleisten. **
Wer zahlt Beiträge private Krankenversicherung?
Die Beiträge zur privaten Krankenversicherung werden in der Regel vom Versicherten selbst gezahlt. Die Höhe der Beiträge hängt von verschiedenen Faktoren wie dem gewählten Tarif, dem Eintrittsalter und dem Gesundheitszustand ab. Selbstständige, Beamte und Gutverdiener können sich privat versichern. Arbeitnehmer mit einem Einkommen über der Versicherungspflichtgrenze können ebenfalls in die private Krankenversicherung wechseln. Die Beiträge können steuerlich absetzbar sein, was die finanzielle Belastung etwas mindern kann. **
Ähnliche Suchbegriffe für Phasenabschnitt
Top-Angebote
Produkte zum Begriff Phasenabschnitt:
-
Isoled Dali-Phasenabschnitt-Dimmer Für Dimmbare 230v Led Leuchten/trafos, 200vaISOLED DALI-Phasenabschnitt-Dimmer für dimmbare 230V LED Leuchten/Trafos, 200VA: Technische Daten: Länge: 52 mm, Breite: 52 mm, Höhe: 26 mm, Nettogewicht: 83 g, Bemessungsleistung: 200 W, Lebensdauer: 53000 h, Schutzart: IP20, Inkl. Leuchtmittel: Nein36,03 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
Slv Medo® 90, Deckenaufbauleuchte, Rund, 2700/3000/4000k, 79w, Phasenabschnitt, 110°, Grau - Wand- Und DeckenleuchtenDie neue MEDO® setzt Maßstäbe und begeistert durch eine längere Lebensdauer, bessere Energieeffizienz und einen höheren indirekten Lichtanteil. Die verbesserte Schutzart IP 50 und ein hervorragender Farbwiedergabeindex CRI>90 gewährleisten außergewöhnliche Qualität. Für individuelle Gestaltungsmöglichkeiten sorgen drei elegante Gehäusefarben sowie der CCT-Switch, der eine einfache Auswahl zwischen 2700K, 3000K und 4000K erlaubt. Und dank EasyBase erfolgt auch die Installation so infach wie schnell.Technische Daten: Produktname: MEDO® 90, Farbe: grau, Material: Aluminium, Leistung: 79 W, Lumen/Watt: 105 lm/W, Lichtstrom: 9350 lm, Halbstreuwinkel: 110 °, CRI: 90, UGR ≤: 22, Unterschiedliche Lichtauslässe: 2, Dimmbar: Ja, Technologie der Dimmung: Phasenabschnitt, Schutzklasse: I, IP Code: IP 50, Montage: Aufbau, Montagedetails: Decke, Form: rund, Höhe: 9.2 cm, Durchmesser: 90 cm, Schlagfestigkeitsklasse: IK02, Schlagfestigkeit: 0.2 joule, Primäre Nennspannung: 220-240V ~50/60Hz, Sekundär Strom / Sekundär Spannung: 1000mA, Umgebungstemperatur: 25 °C, Umgebungstemperatur: -20 - 40 °C, Energieeffizienzklasse: D, Nettogewicht: 9 kg, Bemessungswert Lichtausbeute: 105/110/118 lm/W, Gewichteter Verbrauch: 79 kWh/1.000h, LXXBXX Daten: L70B50, Lebensdauer: 50000 h, Anzahl Leuchten an LS B16A: 27 St., Anzahl Leuchten an LS C16A: 33 St., Höhe Einschaltstrom: 12 A, Dauer Einschaltstrom: 45 μs, Stroboskop-Effekt (SVM): 0.4, Risikogruppe: 1917,88 €*Versand: 99,00 €Sichere Weiterleitung zum Anbieter
-
Slv Medo® 90, Deckenaufbauleuchte, Rund, 2700/3000/4000k, 79w, Phasenabschnitt, 110°, Weiß - Wand- Und DeckenleuchtenDie neue MEDO® setzt Maßstäbe und begeistert durch eine längere Lebensdauer, bessere Energieeffizienz und einen höheren indirekten Lichtanteil. Die verbesserte Schutzart IP 50 und ein hervorragender Farbwiedergabeindex CRI>90 gewährleisten außergewöhnliche Qualität. Für individuelle Gestaltungsmöglichkeiten sorgen drei elegante Gehäusefarben sowie der CCT-Switch, der eine einfache Auswahl zwischen 2700K, 3000K und 4000K erlaubt. Und dank EasyBase erfolgt auch die Installation so infach wie schnell.Technische Daten: Produktname: MEDO® 90, Farbe: weiß, Material: Aluminium, Leistung: 79 W, Lumen/Watt: 105 lm/W, Lichtstrom: 9350 lm, Halbstreuwinkel: 110 °, CRI: 90, UGR ≤: 22, Unterschiedliche Lichtauslässe: 2, Dimmbar: Ja, Technologie der Dimmung: Phasenabschnitt, Schutzklasse: I, IP Code: IP 50, Montage: Aufbau, Montagedetails: Decke, Form: rund, Höhe: 9.2 cm, Durchmesser: 90 cm, Schlagfestigkeitsklasse: IK02, Schlagfestigkeit: 0.2 joule, Primäre Nennspannung: 220-240V ~50/60Hz, Sekundär Strom / Sekundär Spannung: 1000mA, Umgebungstemperatur: 25 °C, Umgebungstemperatur: -20 - 40 °C, Energieeffizienzklasse: D, Nettogewicht: 9 kg, Bemessungswert Lichtausbeute: 105/110/118 lm/W, Gewichteter Verbrauch: 79 kWh/1.000h, LXXBXX Daten: L70B50, Lebensdauer: 50000 h, Anzahl Leuchten an LS B16A: 27 St., Anzahl Leuchten an LS C16A: 33 St., Höhe Einschaltstrom: 12 A, Dauer Einschaltstrom: 45 μs, Stroboskop-Effekt (SVM): 0.4, Risikogruppe: 1917,88 €*Versand: 99,00 €Sichere Weiterleitung zum Anbieter


-
Welche private Krankenversicherung erhöht Beiträge?
Welche private Krankenversicherung erhöht Beiträge? Diese Frage kann nicht pauschal beantwortet werden, da verschiedene private Krankenversicherungen unterschiedliche Beitragsanpassungen vornehmen. Beitragsanpassungen können aufgrund verschiedener Faktoren wie steigender Gesundheitskosten, demografischer Veränderungen oder individuellen Gesundheitsrisiken erfolgen. Es ist ratsam, regelmäßig die Beitragsentwicklung der eigenen Krankenversicherung zu überprüfen und gegebenenfalls Alternativen zu prüfen. Eine unabhängige Beratung kann dabei helfen, die passende Krankenversicherung zu finden, die langfristig stabile Beiträge bietet. **
-
Was muss ein Versicherungsnehmer beachten, um im Schadensfall Anspruch auf Leistungen seiner Versicherung zu haben?
Der Versicherungsnehmer muss den Schaden unverzüglich der Versicherung melden und alle relevanten Informationen zur Verfügung stellen. Er sollte die Versicherungsbedingungen genau prüfen, um sicherzustellen, dass der Schaden unter die vereinbarten Leistungen fällt. Zudem muss er alle erforderlichen Dokumente wie z.B. Polizeiberichte oder Arztbescheinigungen vorlegen. **
-
Wie berechne ich die Beiträge für meine Versicherung? Oder Welche Faktoren fließen in die Berechnung der Beiträge für meine Krankenversicherung mit ein?
Die Beiträge für deine Versicherung werden basierend auf verschiedenen Faktoren berechnet, wie zum Beispiel dein Alter, dein Gesundheitszustand, deine Berufstätigkeit und der gewählte Versicherungsschutz. Je nach Versicherungsart können auch zusätzliche Faktoren wie Rauchverhalten oder Vorerkrankungen eine Rolle spielen. Um die genauen Beiträge zu erfahren, solltest du dich direkt an deine Versicherung wenden. **
-
Wie werden Beiträge zur Krankenversicherung berechnet?
Beiträge zur Krankenversicherung werden in der Regel prozentual vom Bruttoeinkommen berechnet. Dabei gibt es einen festgelegten Beitragssatz, der auf das Bruttoeinkommen angewendet wird. Dieser Beitragssatz variiert je nach Art der Krankenversicherung (gesetzlich oder privat) und kann auch abhängig vom Einkommen sein. Zusätzlich gibt es noch einen Beitragsbemessungsgrenze, bis zu der das Einkommen für die Berechnung herangezogen wird. Verdient man mehr als diese Grenze, wird der Beitrag nur bis zu dieser Grenze berechnet. Selbstständige zahlen ihre Beiträge zur Krankenversicherung in der Regel als festen Betrag, der sich an ihrem Einkommen orientiert. Es gibt auch Sonderregelungen für bestimmte Personengruppen, wie beispielsweise Studierende oder Rentner, die in der Regel geringere Beiträge zahlen. **


Wer zahlt die Beiträge der Krankenversicherung?
Die Beiträge der Krankenversicherung werden in der Regel von den Versicherten selbst getragen. Arbeitnehmer und Arbeitgeber teilen sich die Beiträge zur gesetzlichen Krankenversicherung je zur Hälfte. Selbstständige müssen ihre Beiträge alleine tragen. Bei privat Versicherten hängt die Höhe der Beiträge von verschiedenen Faktoren wie dem Alter und dem Gesundheitszustand ab. Insgesamt ist es wichtig, regelmäßig die Beiträge zur Krankenversicherung zu zahlen, um im Krankheitsfall abgesichert zu sein. **
Was sind erstattete Beiträge zur Krankenversicherung?
Erstattete Beiträge zur Krankenversicherung sind Beiträge, die von der Krankenversicherung an den Versicherten zurückgezahlt werden. Dies kann beispielsweise der Fall sein, wenn der Versicherte zu viel Beitrag gezahlt hat oder bestimmte Leistungen nicht in Anspruch genommen hat. Erstattete Beiträge können auch im Rahmen von Bonusprogrammen oder Gesundheitsvorsorgeleistungen ausgezahlt werden. Es ist wichtig zu beachten, dass erstattete Beiträge steuerlich relevant sein können und in der Einkommenssteuererklärung angegeben werden müssen. In einigen Fällen können erstattete Beiträge auch Auswirkungen auf den Krankenversicherungsschutz haben. **
Top-Angebote
Produkte zum Begriff Phasenabschnitt:
-
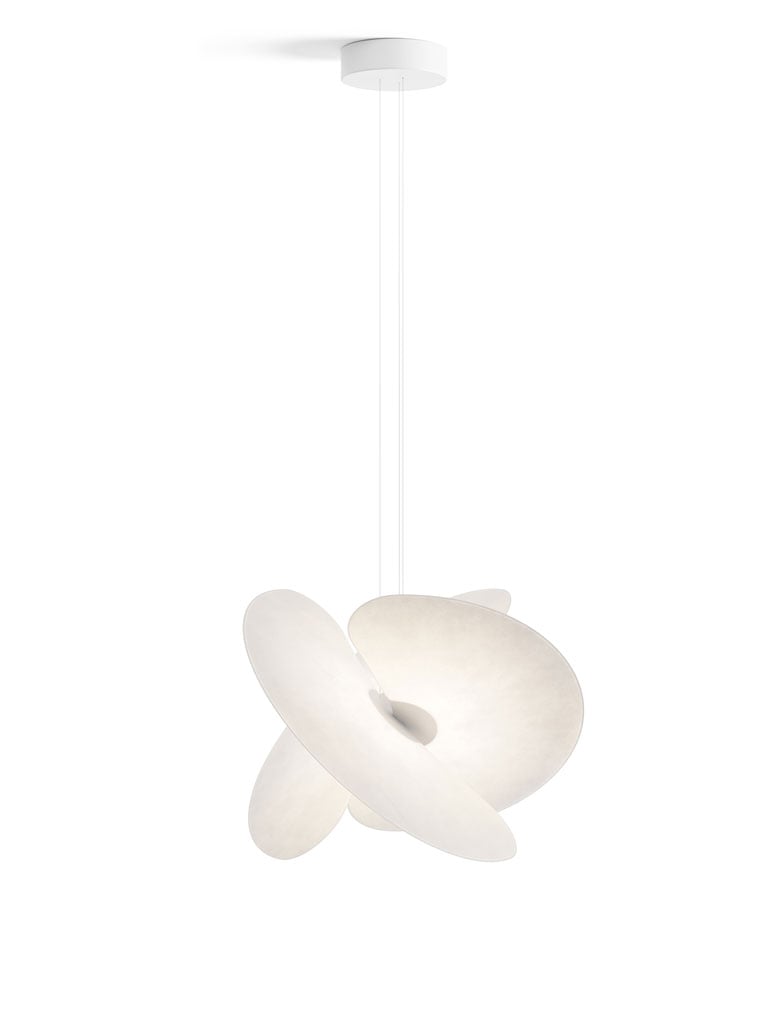
Luceplan Levante Pendelleuchte (small, Phasenabschnitt) small | Phasenabschnitt 1A060/01T002+1A060C100002Die Luceplan Levante Pendelleuchte mit starker optischer Wirkung wird der neue Star in Ihren Wohnräumen oder Geschäftsbereichen sein. Entworfen von Marco Spatti erzielt er mit der Levante Pendelleuchte gekonnt ein einheitliches Design voller Stilsicherheit und Anmut. Levante (dessen Name auf Leichtigkeit und Wind hindeutet, aber auch einen Bezug zur orientalischen Ästhetik aufweist) entsteht aus der Kreuzung von drei großen gerundeten Platten mit reispapierähnlichem Aussehen, die das Licht gleichmäßig und diffus über den gesamten Raum verteilen. Diese dünnen gerundeten Platten sind magnetisch an der weißen Aluminiumstruktur befestigt, in der die Lichtquelle untergebracht ist und bilden einen visuell reizvollen und vielschichtigen Körper. Das eindrucksvolle Gesamtbild ist ätherisch, wie ein im freien Raum schwebender Organismus. Dieses ungewöhnliche Spiel von Transparenz und optischer Lei...1130,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Isoled Dali-Phasenabschnitt-Dimmer Für Dimmbare 230v Led Leuchten/trafos, 200vaISOLED DALI-Phasenabschnitt-Dimmer für dimmbare 230V LED Leuchten/Trafos, 200VA: Technische Daten: Länge: 52 mm, Breite: 52 mm, Höhe: 26 mm, Nettogewicht: 83 g, Bemessungsleistung: 200 W, Lebensdauer: 53000 h, Schutzart: IP20, Inkl. Leuchtmittel: Nein36,03 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
Welchen Dimmer verwendet man, Phasenanschnitt oder Phasenabschnitt?
Die Wahl zwischen Phasenanschnitt- und Phasenabschnitt-Dimmern hängt von der Art der zu dimmenden Last ab. Phasenanschnitt-Dimmer werden normalerweise für induktive Lasten wie herkömmliche Glühlampen verwendet, während Phasenabschnitt-Dimmer für elektronische Lasten wie LED-Leuchten oder elektronische Transformatoren geeignet sind. Es ist wichtig, den richtigen Dimmertyp für die spezifische Last zu wählen, um eine optimale Dimmleistung und eine längere Lebensdauer der Beleuchtung zu gewährleisten. **
-
Wer zahlt Beiträge private Krankenversicherung?
Die Beiträge zur privaten Krankenversicherung werden in der Regel vom Versicherten selbst gezahlt. Die Höhe der Beiträge hängt von verschiedenen Faktoren wie dem gewählten Tarif, dem Eintrittsalter und dem Gesundheitszustand ab. Selbstständige, Beamte und Gutverdiener können sich privat versichern. Arbeitnehmer mit einem Einkommen über der Versicherungspflichtgrenze können ebenfalls in die private Krankenversicherung wechseln. Die Beiträge können steuerlich absetzbar sein, was die finanzielle Belastung etwas mindern kann. **
-
Welche private Krankenversicherung erhöht Beiträge?
Welche private Krankenversicherung erhöht Beiträge? Diese Frage kann nicht pauschal beantwortet werden, da verschiedene private Krankenversicherungen unterschiedliche Beitragsanpassungen vornehmen. Beitragsanpassungen können aufgrund verschiedener Faktoren wie steigender Gesundheitskosten, demografischer Veränderungen oder individuellen Gesundheitsrisiken erfolgen. Es ist ratsam, regelmäßig die Beitragsentwicklung der eigenen Krankenversicherung zu überprüfen und gegebenenfalls Alternativen zu prüfen. Eine unabhängige Beratung kann dabei helfen, die passende Krankenversicherung zu finden, die langfristig stabile Beiträge bietet. **
-
Was muss ein Versicherungsnehmer beachten, um im Schadensfall Anspruch auf Leistungen seiner Versicherung zu haben?
Der Versicherungsnehmer muss den Schaden unverzüglich der Versicherung melden und alle relevanten Informationen zur Verfügung stellen. Er sollte die Versicherungsbedingungen genau prüfen, um sicherzustellen, dass der Schaden unter die vereinbarten Leistungen fällt. Zudem muss er alle erforderlichen Dokumente wie z.B. Polizeiberichte oder Arztbescheinigungen vorlegen. **
Ähnliche Suchbegriffe für Phasenabschnitt
-
Slv Medo® 90, Deckenaufbauleuchte, Rund, 2700/3000/4000k, 79w, Phasenabschnitt, 110°, Grau - Wand- Und DeckenleuchtenDie neue MEDO® setzt Maßstäbe und begeistert durch eine längere Lebensdauer, bessere Energieeffizienz und einen höheren indirekten Lichtanteil. Die verbesserte Schutzart IP 50 und ein hervorragender Farbwiedergabeindex CRI>90 gewährleisten außergewöhnliche Qualität. Für individuelle Gestaltungsmöglichkeiten sorgen drei elegante Gehäusefarben sowie der CCT-Switch, der eine einfache Auswahl zwischen 2700K, 3000K und 4000K erlaubt. Und dank EasyBase erfolgt auch die Installation so infach wie schnell.Technische Daten: Produktname: MEDO® 90, Farbe: grau, Material: Aluminium, Leistung: 79 W, Lumen/Watt: 105 lm/W, Lichtstrom: 9350 lm, Halbstreuwinkel: 110 °, CRI: 90, UGR ≤: 22, Unterschiedliche Lichtauslässe: 2, Dimmbar: Ja, Technologie der Dimmung: Phasenabschnitt, Schutzklasse: I, IP Code: IP 50, Montage: Aufbau, Montagedetails: Decke, Form: rund, Höhe: 9.2 cm, Durchmesser: 90 cm, Schlagfestigkeitsklasse: IK02, Schlagfestigkeit: 0.2 joule, Primäre Nennspannung: 220-240V ~50/60Hz, Sekundär Strom / Sekundär Spannung: 1000mA, Umgebungstemperatur: 25 °C, Umgebungstemperatur: -20 - 40 °C, Energieeffizienzklasse: D, Nettogewicht: 9 kg, Bemessungswert Lichtausbeute: 105/110/118 lm/W, Gewichteter Verbrauch: 79 kWh/1.000h, LXXBXX Daten: L70B50, Lebensdauer: 50000 h, Anzahl Leuchten an LS B16A: 27 St., Anzahl Leuchten an LS C16A: 33 St., Höhe Einschaltstrom: 12 A, Dauer Einschaltstrom: 45 μs, Stroboskop-Effekt (SVM): 0.4, Risikogruppe: 1917,88 €*Versand: 99,00 €Sichere Weiterleitung zum Anbieter
-
Slv Medo® 90, Deckenaufbauleuchte, Rund, 2700/3000/4000k, 79w, Phasenabschnitt, 110°, Weiß - Wand- Und DeckenleuchtenDie neue MEDO® setzt Maßstäbe und begeistert durch eine längere Lebensdauer, bessere Energieeffizienz und einen höheren indirekten Lichtanteil. Die verbesserte Schutzart IP 50 und ein hervorragender Farbwiedergabeindex CRI>90 gewährleisten außergewöhnliche Qualität. Für individuelle Gestaltungsmöglichkeiten sorgen drei elegante Gehäusefarben sowie der CCT-Switch, der eine einfache Auswahl zwischen 2700K, 3000K und 4000K erlaubt. Und dank EasyBase erfolgt auch die Installation so infach wie schnell.Technische Daten: Produktname: MEDO® 90, Farbe: weiß, Material: Aluminium, Leistung: 79 W, Lumen/Watt: 105 lm/W, Lichtstrom: 9350 lm, Halbstreuwinkel: 110 °, CRI: 90, UGR ≤: 22, Unterschiedliche Lichtauslässe: 2, Dimmbar: Ja, Technologie der Dimmung: Phasenabschnitt, Schutzklasse: I, IP Code: IP 50, Montage: Aufbau, Montagedetails: Decke, Form: rund, Höhe: 9.2 cm, Durchmesser: 90 cm, Schlagfestigkeitsklasse: IK02, Schlagfestigkeit: 0.2 joule, Primäre Nennspannung: 220-240V ~50/60Hz, Sekundär Strom / Sekundär Spannung: 1000mA, Umgebungstemperatur: 25 °C, Umgebungstemperatur: -20 - 40 °C, Energieeffizienzklasse: D, Nettogewicht: 9 kg, Bemessungswert Lichtausbeute: 105/110/118 lm/W, Gewichteter Verbrauch: 79 kWh/1.000h, LXXBXX Daten: L70B50, Lebensdauer: 50000 h, Anzahl Leuchten an LS B16A: 27 St., Anzahl Leuchten an LS C16A: 33 St., Höhe Einschaltstrom: 12 A, Dauer Einschaltstrom: 45 μs, Stroboskop-Effekt (SVM): 0.4, Risikogruppe: 1917,88 €*Versand: 99,00 €Sichere Weiterleitung zum Anbieter
-
Slv Medo® 90, Deckenaufbauleuchte, Rund, 2700/3000/4000k, 79w, Phasenabschnitt, 110°, Schwarz - Wand- Und DeckenleuchtenDie neue MEDO® setzt Maßstäbe und begeistert durch eine längere Lebensdauer, bessere Energieeffizienz und einen höheren indirekten Lichtanteil. Die verbesserte Schutzart IP 50 und ein hervorragender Farbwiedergabeindex CRI>90 gewährleisten außergewöhnliche Qualität. Für individuelle Gestaltungsmöglichkeiten sorgen drei elegante Gehäusefarben sowie der CCT-Switch, der eine einfache Auswahl zwischen 2700K, 3000K und 4000K erlaubt. Und dank EasyBase erfolgt auch die Installation so infach wie schnell.Technische Daten: Produktname: MEDO® 90, Farbe: schwarz, Material: Aluminium, Leistung: 79 W, Lumen/Watt: 105 lm/W, Lichtstrom: 9350 lm, Halbstreuwinkel: 110 °, CRI: 90, UGR ≤: 22, Unterschiedliche Lichtauslässe: 2, Dimmbar: Ja, Technologie der Dimmung: Phasenabschnitt, Schutzklasse: I, IP Code: IP 50, Montage: Aufbau, Montagedetails: Decke, Form: rund, Höhe: 9.2 cm, Durchmesser: 90 cm, Schlagfestigkeitsklasse: IK02, Schlagfestigkeit: 0.2 joule, Primäre Nennspannung: 220-240V ~50/60Hz, Sekundär Strom / Sekundär Spannung: 1000mA, Umgebungstemperatur: 25 °C, Umgebungstemperatur: -20 - 40 °C, Energieeffizienzklasse: D, Nettogewicht: 9 kg, Bemessungswert Lichtausbeute: 105/110/118 lm/W, Gewichteter Verbrauch: 79 kWh/1.000h, LXXBXX Daten: L70B50, Lebensdauer: 50000 h, Anzahl Leuchten an LS B16A: 27 St., Anzahl Leuchten an LS C16A: 33 St., Höhe Einschaltstrom: 12 A, Dauer Einschaltstrom: 45 μs, Stroboskop-Effekt (SVM): 0.4, Risikogruppe: 1917,88 €*Versand: 99,00 €Sichere Weiterleitung zum Anbieter
-
Allgemeine VersicherungsbedingungenAllgemeine Versicherungsbedingungen , Zum Werk Der Band enth¿lt die jeweils wichtigsten Musterbedingungen des Gesamtverbands der Deutschen Versicherungswirtschaft e.V. (GDV) und des Verbands der privaten Krankenversicherung e.V. (PK) aus den folgenden Bereichen: - Sachversicherung - Haftpflichtversicherung - Reiseversicherung - Rechtsschutzversicherung - Lebensversicherung - Krankenversicherung - Unfallversicherung. Vorteile auf einen Blick - die wichtigsten AVB in einer handlichen Ausgabe - sachkundige Einf¿hrung - Hinweise, wenn Gerichte Klauseln f¿r unwirksam erkl¿rt haben Zur Neuauflage Die Neuauflage pr¿sentiert alle wichtigen Bedingungswerke auf aktuellem Stand. In der Vergangenheit sind viele Musterbedingungen nach Transparenzgesichtspunkten ¿berarbeitet worden, etwa die Bedingungen f¿r die Rechtsschutzversicherung (ARB 2012). Die Neuauflage ber¿cksichtigt alle ¿nderungen und gibt die Texte authentisch wieder. Die aktualisierte Einf¿hrung ber¿cksichtigt alle relevanten ¿nderungen. Neu aufgenommen sind Hinweise auf Gerichtsentscheidungen, die einzelne Klauseln f¿r unwirksam erkl¿rt haben. Zielgruppe F¿r Versicherungsunternehmen, Versicherungsvermittler, Auszubildende, Richter, Rechtsanw¿lte, Verb¿nde. , Tagfahrleuchten > Beleuchtung , Auflage: 7., neubearbeitete Auflage, Erscheinungsjahr: 20150223, Produktform: Kartoniert, Titel der Reihe: Beck´sche Textausgaben##, Redaktion: Dörner, Heinrich, Auflage: 15007, Auflage/Ausgabe: 7., neubearbeitete Auflage, Seitenzahl/Blattzahl: 742, Keyword: Versicherung; Musterbedingungen; GDV; AGB; Versicherungsrecht, Fachschema: Versicherung - Versicherungskaufmann~Handelsrecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Fachkategorie: Versicherung und Versicherungsmathematik, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XI, Seitenanzahl: 742, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: C.H. Beck, Verlag: C.H. Beck, Verlag: C.H.Beck, Länge: 193, Breite: 128, Höhe: 35, Gewicht: 589, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783406575471 9783406554087 9783406499623 9783406453816 9783406387173 9783406369865, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0018, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 113143329,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie berechne ich die Beiträge für meine Versicherung? Oder Welche Faktoren fließen in die Berechnung der Beiträge für meine Krankenversicherung mit ein?
Die Beiträge für deine Versicherung werden basierend auf verschiedenen Faktoren berechnet, wie zum Beispiel dein Alter, dein Gesundheitszustand, deine Berufstätigkeit und der gewählte Versicherungsschutz. Je nach Versicherungsart können auch zusätzliche Faktoren wie Rauchverhalten oder Vorerkrankungen eine Rolle spielen. Um die genauen Beiträge zu erfahren, solltest du dich direkt an deine Versicherung wenden. **
-
Wie werden Beiträge zur Krankenversicherung berechnet?
Beiträge zur Krankenversicherung werden in der Regel prozentual vom Bruttoeinkommen berechnet. Dabei gibt es einen festgelegten Beitragssatz, der auf das Bruttoeinkommen angewendet wird. Dieser Beitragssatz variiert je nach Art der Krankenversicherung (gesetzlich oder privat) und kann auch abhängig vom Einkommen sein. Zusätzlich gibt es noch einen Beitragsbemessungsgrenze, bis zu der das Einkommen für die Berechnung herangezogen wird. Verdient man mehr als diese Grenze, wird der Beitrag nur bis zu dieser Grenze berechnet. Selbstständige zahlen ihre Beiträge zur Krankenversicherung in der Regel als festen Betrag, der sich an ihrem Einkommen orientiert. Es gibt auch Sonderregelungen für bestimmte Personengruppen, wie beispielsweise Studierende oder Rentner, die in der Regel geringere Beiträge zahlen. **
-
Wer zahlt die Beiträge der Krankenversicherung?
Die Beiträge der Krankenversicherung werden in der Regel von den Versicherten selbst getragen. Arbeitnehmer und Arbeitgeber teilen sich die Beiträge zur gesetzlichen Krankenversicherung je zur Hälfte. Selbstständige müssen ihre Beiträge alleine tragen. Bei privat Versicherten hängt die Höhe der Beiträge von verschiedenen Faktoren wie dem Alter und dem Gesundheitszustand ab. Insgesamt ist es wichtig, regelmäßig die Beiträge zur Krankenversicherung zu zahlen, um im Krankheitsfall abgesichert zu sein. **
-
Was sind erstattete Beiträge zur Krankenversicherung?
Erstattete Beiträge zur Krankenversicherung sind Beiträge, die von der Krankenversicherung an den Versicherten zurückgezahlt werden. Dies kann beispielsweise der Fall sein, wenn der Versicherte zu viel Beitrag gezahlt hat oder bestimmte Leistungen nicht in Anspruch genommen hat. Erstattete Beiträge können auch im Rahmen von Bonusprogrammen oder Gesundheitsvorsorgeleistungen ausgezahlt werden. Es ist wichtig zu beachten, dass erstattete Beiträge steuerlich relevant sein können und in der Einkommenssteuererklärung angegeben werden müssen. In einigen Fällen können erstattete Beiträge auch Auswirkungen auf den Krankenversicherungsschutz haben. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.